la coopération de professionnels pour développer vos compétences opérationnelles

entete blog co-ope

Catégorie : Performance opérationnelle des PME industrielles Page 1 of 2

Facturation électronique : 5 erreurs qui coûtent cher aux PME industrielles

TLDR

Une facture électronique non traitée dans les délais ne dort pas sur un coin de bureau : elle génère un statut daté, tracé, et potentiellement un litige. Voici les cinq erreurs les plus fréquemment observées chez les PME industrielles qui abordent la réforme trop tardivement.

Erreur n°1 — Attendre l’échéance légale de sa propre catégorie d’entreprise

C’est l’erreur la plus répandue : un dirigeant de PME de 40 salariés considère que l’échéance qui le concerne est celle du 1er septembre 2027, réservée à l’obligation d’émission pour les PME et TPE. Il oublie que l’obligation de réception, elle, s’applique à toutes les entreprises dès le 1er septembre 2026 — et que ses clients ETI ou grands comptes basculeront eux aussi dès 2026, avec des attentes précises envers leurs fournisseurs.

📊 Point clé

Les PME industrielles qui travaillent avec des ETI ou de grands donneurs d’ordre sont concrètement exposées aux effets de la réforme dès 2026, quelle que soit leur propre taille.

Erreur n°2 — Déléguer entièrement le sujet à l’expert-comptable

L’expert-comptable joue un rôle essentiel dans le choix technique de l’outil et la conformité fiscale. Mais il ne peut pas, à lui seul, réorganiser le circuit interne de traitement des factures : qui consulte la plateforme, qui valide le service fait, qui autorise le paiement. Cette réorganisation reste une responsabilité interne à l’entreprise.

Erreur n°3 — Ne pas désigner de responsable ni de suppléant

Faire reposer l’ensemble du circuit sur une seule personne, sans suppléant formé, est une fragilité qui devient critique avec la facturation électronique : une absence, même courte, peut suffire à générer des retards de paiement tracés et documentés sur la plateforme.

Cas terrain : sous-traitant en usinage de précision, 35 salariés

Une facture arrivée à temps, mais sur un espace que personne ne consultait

En septembre, l’un des fournisseurs de matière première de cette entreprise bascule sur la facturation électronique. La première facture arrive sur la plateforme agréée. Personne, en interne, n’a été désigné pour la consulter régulièrement. Trois semaines plus tard, le fournisseur relance : facture impayée, pénalités de retard annoncées, pour un montant de 180 euros. Le dirigeant découvre que la facture était bien arrivée à temps — mais sur un espace numérique que personne ne consultait, pendant que les équipes continuaient de chercher les factures dans les mails habituels. Au-delà du montant, modeste, c’est la relation commerciale avec ce fournisseur stratégique qui s’est tendue, avec une remise en question temporaire des conditions de paiement négociées.

Erreur n°4 — Choisir un outil avant d’avoir clarifié l’organisation

De nombreuses PME industrielles abordent la réforme par la question de l’outil : quel logiciel, quelle plateforme agréée. C’est une erreur de séquence. Un outil, aussi performant soit-il, ne compense jamais une organisation floue. Pire : il peut figer de mauvaises pratiques en les digitalisant telles quelles, sans les corriger.

Erreur n°5 — Ignorer le flux de réception en atelier

Le maillon le plus souvent négligé dans les PME industrielles n’est pas la comptabilité, mais la réception physique de la marchandise en atelier ou en magasin. Sans document de réception formalisé, la comptabilité ne peut pas rapprocher rapidement la facture de la commande, ce qui allonge les délais de traitement — délais devenus visibles et mesurables avec la facturation électronique.

Ce que ces erreurs ont en commun

Ces cinq erreurs partagent un point commun : elles traitent la facturation électronique comme un sujet exclusivement technique ou fiscal, alors qu’il s’agit avant tout d’un sujet d’organisation. Les PME industrielles qui abordent la réforme sous cet angle (rôles, flux, outils, dans cet ordre) évitent la quasi-totalité des incidents observés sur le terrain.

Erreurs fréquentes à éviter

❌ Attendre l’échéance 2027 sans tenir compte des exigences de ses clients ETI ou grands comptes dès 2026.
❌ Faire reposer tout le circuit sur une seule personne, sans suppléant identifié et formé.
❌ Choisir un outil avant d’avoir clarifié les rôles et cartographié les flux internes.

Questions fréquemment posées

Quelle est l’erreur la plus fréquente chez les PME industrielles ?

Attendre l’échéance légale de sa propre catégorie d’entreprise (2027 pour les PME) sans tenir compte du fait que l’obligation de réception s’applique dès 2026 à toutes les entreprises, et que les clients ETI basculent souvent avant leur propre échéance.

Mon expert-comptable peut-il gérer seul cette transition ?

Il peut vous accompagner sur le choix technique de l’outil et la conformité fiscale, mais il ne peut pas réorganiser à lui seul le circuit interne de traitement des factures : cette responsabilité reste interne à l’entreprise.

Pourquoi le flux de réception en atelier est-il si souvent négligé ?

Parce que l’atelier se concentre légitimement sur la production plutôt que sur la traçabilité administrative, et que ce maillon est rarement perçu comme lié à la facturation — jusqu’à ce qu’un délai de rapprochement génère un retard de paiement visible.

La série complète : Facturation électronique

1/6 — Facturation électronique 2026 : le calendrier complet et ce que ça change pour votre PME industrielle
2/6 — Facturation électronique : comment organiser la réception des factures dans votre PME industrielle
3/6 — Facturation électronique : cartographier vos flux internes avant le 1er septembre 2026
4/6 — Facturation électronique : comment choisir sa plateforme agréée (PDP) sans se tromper
5/6 — Facturation électronique : 5 erreurs qui coûtent cher aux PME industrielles (cet article)
6/6 — Facturation électronique : pourquoi c’est un projet d’organisation avant d’être un projet informatique

Ce que fait Co-Opé sur ce type de mission

Chez Co-Opé, c’est généralement Johnny Keire qui intervient sur ce type de diagnostic. Préventeur IPRP et ancien directeur de sites industriels, il aide les dirigeants à objectiver les risques propres à leur organisation avant qu’ils ne se traduisent en litiges concrets.

Cet article fait partie du cocon « Performance opérationnelle des PME industrielles ». Pour une vue d’ensemble et accéder aux autres articles du cocon, consultez notre article pilier : Performance Opérationnelle en PME Industrielle : le Guide Complet.

📚 Catalogue de formation
Facturation électronique : pourquoi c’est un projet d’organisation avant d’être un projet informatique

TLDR

Un outil bien choisi ne compense jamais une organisation floue. Avant le 1er septembre 2026, trois chantiers doivent être menés dans l’ordre : clarifier les rôles, cartographier les flux, puis seulement choisir les outils.

Un sujet fiscal qui cache un sujet d’organisation

La facturation électronique est présentée, à juste titre, comme une réforme fiscale et technique : nouvelles obligations légales, plateformes agréées, formats de fichiers normés. Mais sur le terrain, dans les PME industrielles que nous accompagnons, le principal facteur de réussite ou d’échec de cette transition n’est ni fiscal ni technique. C’est organisationnel.

📊 Point clé

Les incidents observés chez les PME industrielles face à cette réforme — retards de paiement, litiges fournisseurs, factures non traitées — sont, dans l’immense majorité des cas, la conséquence d’une organisation interne non clarifiée, et non d’un mauvais choix d’outil.

Trois chantiers, dans le bon ordre

L’expérience terrain montre qu’il existe un ordre de priorité clair pour aborder cette réforme efficacement, sans complexité inutile pour une structure de taille intermédiaire.

1. Organisation : qui est responsable, à chaque étape, de la réception jusqu’à la validation du paiement ? Cette clarification des rôles est la première étape, et la moins coûteuse à mettre en œuvre.
2. Flux d’information : comment circule l’information entre l’atelier, les achats, le commercial et la comptabilité ? Cette cartographie révèle les points de blocage réels, souvent situés en amont de la comptabilité elle-même.
3. Outils : quelle plateforme agréée choisir, connectée à quel outil de gestion, avec qui formé pour l’administrer au quotidien ? Ce choix ne devient pertinent qu’une fois les deux premiers chantiers clarifiés.

Pourquoi tant de PME industrielles inversent cet ordre

Face à une échéance réglementaire, le réflexe naturel est de chercher une solution technique rapide : un logiciel, une plateforme, un prestataire qui « s’occupe de tout ». Ce réflexe est compréhensible dans des structures où les ressources internes dédiées à l’administratif sont limitées. Mais il conduit souvent à digitaliser une organisation floue plutôt qu’à la clarifier — et à devoir revenir, quelques mois plus tard, sur des choix d’outils mal ajustés aux besoins réels.

Cas terrain : groupe industriel familial, 90 salariés, deux sites de production

Un audit organisationnel avant la signature évite une reprise du projet

Face à l’échéance de septembre 2026, la direction avait initialement mandaté son service informatique pour sélectionner une plateforme agréée, en misant sur une mise en service rapide. Trois mois avant l’échéance, un audit organisationnel a révélé que les deux sites de production géraient leurs achats et leurs réceptions de manière totalement différente, sans procédure commune — ce qui aurait rendu l’outil choisi inadapté à l’un des deux sites. La clarification des rôles et la cartographie des flux, menées en parallèle sur les deux sites, ont permis d’ajuster le cahier des charges avant la signature du contrat avec la PDP, évitant une reprise du projet quelques mois après sa mise en service.

Ce que Co-Opé observe chez les PME industrielles

Chez Co-Opé, nous accompagnons depuis plusieurs années des PME industrielles sur des sujets d’organisation, de gestion et de commercial. La facturation électronique n’est, à nos yeux, qu’une nouvelle occasion de traiter un sujet structurel plus large : la clarté des rôles et des flux d’information dans des entreprises qui ont souvent grandi sans revoir en profondeur leur organisation administrative.

Notre approche ne se limite pas à la formation aux outils. Elle porte sur la remise à plat des rôles, des responsabilités et des circuits d’information, condition indispensable pour que tout outil, aussi performant soit-il, produise réellement les bénéfices attendus : paiements plus rapides, moins d’erreurs, meilleure visibilité sur la trésorerie.

Erreurs fréquentes à éviter

❌ Traiter la facturation électronique comme un projet purement informatique, piloté uniquement par un prestataire ou un service technique.
❌ Reporter la clarification de l’organisation interne après le choix de l’outil, au risque de devoir revenir sur ce choix.

Questions fréquemment posées

Pourquoi ne pas laisser le service informatique piloter seul le projet ?

Parce que le service informatique n’a généralement pas la visibilité sur les différences d’organisation entre services ou sites de production, comme le montre le cas du groupe industriel familial. Un outil choisi sans cette visibilité risque d’être inadapté à une partie de l’entreprise.

Dans quel ordre mener ces trois chantiers si le temps est compté ?

Toujours dans le même ordre : organisation, puis flux, puis outils. Même sous contrainte de temps, sauter les deux premières étapes pour aller directement à l’outil est le raccourci qui coûte le plus cher a posteriori.

Cette approche s’applique-t-elle aussi aux entreprises multi-sites ?

Elle est encore plus importante dans ce cas : des sites différents ont souvent développé des pratiques différentes au fil du temps, et un outil unique choisi sans audit préalable risque d’être adapté à un site et inadapté à un autre.

La série complète : Facturation électronique

1/6 — Facturation électronique 2026 : le calendrier complet et ce que ça change pour votre PME industrielle
2/6 — Facturation électronique : comment organiser la réception des factures dans votre PME industrielle
3/6 — Facturation électronique : cartographier vos flux internes avant le 1er septembre 2026
4/6 — Facturation électronique : comment choisir sa plateforme agréée (PDP) sans se tromper
5/6 — Facturation électronique : 5 erreurs qui coûtent cher aux PME industrielles
6/6 — Facturation électronique : pourquoi c’est un projet d’organisation avant d’être un projet informatique (cet article)

Ce que fait Co-Opé sur ce type de mission

Chez Co-Opé, l’accompagnement sur ce type de projet mobilise généralement plusieurs expertises complémentaires : Nadine Barrat pour la remise à plat des flux et de l’ingénierie organisationnelle, Johnny Keire pour la structuration des rôles, et David Ferraris pour le cadrage du choix d’outil. Chaque diagnostic est calibré selon le chantier prioritaire de votre entreprise.

Cet article fait partie du cocon « Performance opérationnelle des PME industrielles ». Pour une vue d’ensemble et accéder aux autres articles du cocon, consultez notre article pilier : Performance Opérationnelle en PME Industrielle : le Guide Complet.

📚 Catalogue de formation
Facturation électronique : cartographier vos flux internes avant le 1er septembre 2026

TLDR

La réforme change le format de la facture, mais son vrai défi est ailleurs : dans le trajet qu’elle emprunte entre la commande, la réception en atelier, le contrôle et le paiement. Sans cartographie de ce trajet, la facturation électronique ne fait qu’accélérer un flux d’information qui reste flou.

Le format n’est que la partie visible du sujet

La communication institutionnelle autour de la réforme insiste beaucoup sur le format technique des factures (Factur-X, UBL, CII) et sur les plateformes agréées. Ce sont des sujets réels, mais secondaires par rapport à un enjeu plus structurant pour les PME industrielles : le trajet interne de l’information, de la commande jusqu’au paiement.

📊 Point clé

Dans les PME industrielles de moins de 100 salariés, le principal point de friction identifié sur le terrain n’est pas la facture elle-même, mais l’absence de traçabilité de la réception de marchandise en atelier.

Trois flux à cartographier

Avant de choisir un outil ou de former vos équipes, il est utile de cartographier trois flux distincts, qui se croisent au moment du paiement d’une facture fournisseur.

Le flux commande : qui passe la commande, comment elle est tracée (bon de commande formalisé, mail, oral), et comment cette information est rendue disponible à la comptabilité.
Le flux réception : qui constate, en atelier ou en magasin, que la commande est livrée et conforme, et sous quel délai cette information remonte au service administratif.
Le flux validation-paiement : qui rapproche la facture, la commande et le bon de réception, et qui autorise formellement la mise en paiement.

Ce sont souvent trois flux qui, dans les PME industrielles, ne sont pas portés par le même service, ni suivis avec la même rigueur. L’atelier se concentre légitimement sur la production, pas sur la traçabilité administrative des livraisons. Le commercial ou les achats gèrent les commandes sans toujours formaliser un document exploitable par la comptabilité.

Le cas typique du bon de réception manquant

C’est l’un des points de blocage les plus fréquents observés sur le terrain : une commande de matière première ou de composants est passée par mail ou oralement par le responsable achats. La marchandise arrive à l’atelier, réceptionnée visuellement par le chef d’équipe, sans document formalisé. Un mois plus tard, la facture arrive directement en comptabilité, qui n’a aucun moyen simple de vérifier que la commande a bien été reçue et conforme.

Cas terrain : fonderie industrielle, 60 salariés, Bourgogne

Un carnet de réception simple divise par quatre le délai de rapprochement

Cette entreprise traite environ 180 factures fournisseurs par mois, essentiellement liées à l’achat de matières premières et de pièces d’usure. Avant la mise en place d’un bon de réception simplifié, la comptabilité devait systématiquement relancer l’atelier pour confirmer la réception de 30 % des commandes environ, générant en moyenne 4 jours de retard supplémentaire sur le traitement des factures concernées. Après la mise en place d’un carnet de réception numérique simple (une tablette partagée en zone de réception, renseignée par le magasinier), ce délai est passé à moins d’un jour, et le nombre de litiges fournisseurs liés à des écarts de quantité a diminué de moitié en six mois.

Pourquoi la facturation électronique rend ce sujet urgent

Avec une facture papier, ce délai de rapprochement, bien qu’imparfait, restait invisible pour le fournisseur : la facture « attendait » sans conséquence tracée. Avec la facturation électronique, la plateforme agréée horodate la réception de la facture. Un délai de traitement anormalement long devient visible, mesurable, et potentiellement source de tension commerciale avec vos fournisseurs — voire de pénalités de retard de paiement.

Formaliser un document de réception simple, même sommaire (papier, tableur partagé ou outil numérique léger).
Fixer un délai maximum entre réception physique de la marchandise et transmission de l’information à la comptabilité.
Impliquer les équipes d’atelier dans la cartographie : elles connaissent les points de blocage réels mieux que quiconque.

Erreurs fréquentes à éviter

❌ Se concentrer uniquement sur le choix de l’outil informatique sans avoir cartographié le trajet réel de l’information.
❌ Considérer que la cartographie des flux est un sujet réservé à la comptabilité, sans associer l’atelier ou les achats.

Questions fréquemment posées

Faut-il un outil numérique pour formaliser la réception de marchandise ?

Non, un support papier ou un tableur partagé suffit dans un premier temps. L’essentiel est que la réception soit documentée systématiquement et transmise rapidement à la comptabilité, quel que soit le support utilisé.

Pourquoi impliquer l’atelier dans une démarche qui semble administrative ?

Parce que ce sont les équipes d’atelier qui vivent au quotidien le flux de réception, et qui connaissent le mieux les points de blocage réels — bien mieux qu’une analyse menée uniquement depuis la comptabilité.

La cartographie des flux prend-elle beaucoup de temps ?

Une demi-journée suffit généralement pour cartographier les trois flux (commande, réception, validation-paiement) avec les personnes qui les vivent au quotidien, et faire émerger les principaux points de friction.

La série complète : Facturation électronique

1/6 — Facturation électronique 2026 : le calendrier complet et ce que ça change pour votre PME industrielle
2/6 — Facturation électronique : comment organiser la réception des factures dans votre PME industrielle
3/6 — Facturation électronique : cartographier vos flux internes avant le 1er septembre 2026 (cet article)
4/6 — Facturation électronique : comment choisir sa plateforme agréée (PDP) sans se tromper
5/6 — Facturation électronique : 5 erreurs qui coûtent cher aux PME industrielles
6/6 — Facturation électronique : pourquoi c’est un projet d’organisation avant d’être un projet informatique

Ce que fait Co-Opé sur ce type de mission

Chez Co-Opé, c’est généralement Nadine Barrat qui intervient sur ce type de mission. Forte de 20 ans d’expérience dans l’industrie et d’une expertise en Lean Manufacturing, elle aide les PME industrielles à rendre visibles leurs flux d’information réels, souvent restés informels malgré la croissance de l’entreprise.

Cet article fait partie du cocon « Performance opérationnelle des PME industrielles ». Pour une vue d’ensemble et accéder aux autres articles du cocon, consultez notre article pilier : Performance Opérationnelle en PME Industrielle : le Guide Complet.

📚 Catalogue de formation
Facturation électronique : comment choisir sa plateforme agréée (PDP) sans se tromper

TLDR

Votre logiciel de comptabilité actuel n’est pas automatiquement une plateforme agréée par l’administration. Avant de signer un contrat ou de vous reposer sur votre éditeur habituel, quatre critères doivent être vérifiés pour éviter un choix coûteux à corriger.

Une idée reçue à corriger rapidement

« On a déjà un logiciel de compta, donc le sujet est réglé. » C’est l’idée reçue la plus répandue chez les dirigeants de PME industrielles interrogés sur la réforme — et c’est aussi la plus risquée. Un ERP ou un logiciel de facturation classique n’est pas, par défaut, une plateforme de dématérialisation partenaire (PDP) agréée par l’administration fiscale. Il doit soit avoir obtenu lui-même cet agrément, soit se connecter à une PDP tierce agréée.

📊 Point clé

L’administration prévoit des sanctions notamment lorsqu’une entreprise ne recourt pas, volontairement ou non, à une plateforme agréée pour la réception de ses factures électroniques.

Quatre critères à vérifier avant tout engagement

Avant de signer un contrat avec un éditeur ou de valider une mise à jour de votre ERP actuel, quatre points méritent d’être vérifiés concrètement, idéalement avec votre expert-comptable.

Statut de l’outil actuel : votre logiciel est-il déjà référencé comme plateforme agréée, ou doit-il impérativement se connecter à une PDP externe pour être conforme ?
Couverture fonctionnelle : l’outil retenu gère-t-il à la fois la réception (obligatoire dès 2026 pour tous) et, à terme, l’émission de factures électroniques, sans nécessiter un changement d’outil en 2027 ?
Compatibilité des formats : les formats de sortie (Factur-X, UBL, CII) sont-ils compatibles avec les exigences de vos principaux clients, notamment vos grands donneurs d’ordre qui basculent dès 2026 ?
Prise en main interne et coûts réels : qui sera formé pour administrer cet outil au quotidien ? Et surtout, quel coût pour les options « utiles » qui sont indispensables pour fonctionner efficacement, au-delà du tarif d’appel ?

Le risque du choix par défaut

Beaucoup de PME industrielles risquent d’aborder ce choix par défaut, en acceptant la proposition de leur éditeur logiciel actuel ou de leur expert-comptable sans réellement challenger l’adéquation avec leurs flux internes. Ce n’est pas nécessairement une mauvaise option, mais elle doit être validée par un travail préalable de cartographie des flux et de clarification des rôles internes — faute de quoi le nouvel outil viendra simplement digitaliser un fonctionnement flou, sans le résoudre.

Cas terrain : équipementier industriel, 70 salariés, Isère

Comparer avant de suivre la proposition de son éditeur historique

Cette entreprise utilisait un ERP ancien, mis en place depuis douze ans, sans module de facturation électronique natif. Face à l’échéance de septembre 2026, l’éditeur de l’ERP a proposé une mise à niveau à un tarif élevé, avec un délai de déploiement de plusieurs mois. Après une comparaison rapide avec deux PDP spécialisées, compatibles avec l’ERP existant via une simple interface de connexion, l’entreprise a opté pour cette seconde solution : coût divisé par trois, délai de mise en service ramené à six semaines, et conservation de son ERP historique, déjà bien maîtrisé par les équipes.

Anticiper la volumétrie et la montée en charge

Un critère souvent négligé : la volumétrie réelle de factures traitées, et son évolution prévisible. Une PME industrielle qui traite 50 factures fournisseurs par mois n’a pas les mêmes besoins qu’une entreprise qui en traite 500. Le coût de certaines PDP est directement lié au volume de factures échangées : un dimensionnement approximatif peut générer soit un surcoût inutile, soit une solution rapidement sous-dimensionnée.

Estimer le volume mensuel actuel de factures reçues et émises, et sa tendance sur les deux à trois prochaines années.
Vérifier les modalités tarifaires de la PDP envisagée (abonnement fixe, tarification au volume, coûts de connexion à l’ERP existant).

Erreurs fréquentes à éviter

❌ Choisir l’outil le plus connu ou le plus cher en pensant qu’il sera automatiquement le plus adapté.
❌ Signer un contrat de plateforme agréée avant d’avoir clarifié l’organisation interne et les flux réels de l’entreprise.

Questions fréquemment posées

Comment savoir si mon logiciel actuel est déjà une plateforme agréée ?

Il faut vérifier directement auprès de votre éditeur s’il dispose de l’agrément PDP, ou s’il propose une interface de connexion vers une PDP tierce agréée. Ce statut n’est jamais automatique, même pour un ERP reconnu.

Faut-il changer d’ERP pour être conforme ?

Pas nécessairement. Comme le montre le cas de l’équipementier industriel, une simple interface de connexion entre un ERP existant et une PDP spécialisée peut suffire, à un coût très inférieur à une mise à niveau complète de l’ERP.

Combien de solutions faut-il comparer avant de choisir ?

Au moins deux à trois, en confrontant leurs coûts réels (y compris les options nécessaires) au volume de factures traitées par votre entreprise, plutôt que de s’arrêter à la première proposition reçue.

La série complète : Facturation électronique

1/6 — Facturation électronique 2026 : le calendrier complet et ce que ça change pour votre PME industrielle
2/6 — Facturation électronique : comment organiser la réception des factures dans votre PME industrielle
3/6 — Facturation électronique : cartographier vos flux internes avant le 1er septembre 2026
4/6 — Facturation électronique : comment choisir sa plateforme agréée (PDP) sans se tromper (cet article)
5/6 — Facturation électronique : 5 erreurs qui coûtent cher aux PME industrielles
6/6 — Facturation électronique : pourquoi c’est un projet d’organisation avant d’être un projet informatique

Ce que fait Co-Opé sur ce type de mission

Chez Co-Opé, c’est généralement David Ferraris qui intervient sur ce type de mission. Son expérience de la gestion et de la négociation lui permet d’aider les dirigeants à cadrer un cahier des charges réaliste avant de solliciter les éditeurs, pour éviter les coûts cachés et les choix par défaut.

Cet article fait partie du cocon « Performance opérationnelle des PME industrielles ». Pour une vue d’ensemble et accéder aux autres articles du cocon, consultez notre article pilier : Performance Opérationnelle en PME Industrielle : le Guide Complet.

📚 Catalogue de formation
Facturation électronique 2026 : le calendrier complet et ce que ça change pour votre PME industrielle

TLDR

Au 1er septembre 2026, plus de 10 millions d’entreprises françaises devront être en mesure de recevoir leurs factures au format électronique via une plateforme agréée. Pour les PME industrielles qui travaillent avec des ETI ou de grands donneurs d’ordre, l’échéance qui compte n’est pas 2027 : c’est bien 2026.

Une réforme reportée, mais désormais actée

Initialement annoncée pour juillet 2024, la généralisation de la facturation électronique entre entreprises a connu plusieurs reports. Elle est désormais fixée, sans ambiguïté, au 1er septembre 2026. Pour les dirigeants de PME industrielles, la tentation est grande de considérer le sujet comme « encore lointain » ou « réservé aux grands groupes ». C’est une erreur d’appréciation qui peut coûter cher.

📊 Point clé

Plus de 10 millions d’acteurs économiques sont concernés par cette réforme, tous secteurs confondus, dès la première échéance.

Deux obligations à ne pas confondre

La réforme distingue deux obligations bien différentes, avec des calendriers propres à chacune.

La réception : dès le 1er septembre 2026, toutes les entreprises, sans exception de taille, doivent être en capacité de recevoir leurs factures fournisseurs au format électronique, via une plateforme de dématérialisation agréée par l’État (PDP).
L’émission : elle suit un calendrier progressif. Les grandes entreprises et les entreprises de taille intermédiaire (ETI) doivent émettre leurs factures électroniques dès le 1er septembre 2026. Les PME, TPE et micro-entreprises disposent d’un délai supplémentaire, jusqu’au 1er septembre 2027.

C’est cette distinction qui change tout pour une PME industrielle de 20 à 100 salariés. Si vous êtes sous-traitant ou fournisseur d’une ETI ou d’un grand groupe, vous allez recevoir des factures — et surtout devrez en émettre vous aussi progressivement, selon les exigences de vos donneurs d’ordre — bien avant l’échéance légale de 2027 qui s’applique à votre propre taille.

L’e-reporting, le volet moins connu de la réforme

Au-delà de l’échange de factures entre entreprises (le « e-invoicing »), la réforme prévoit un second volet : l’e-reporting. Il concerne la transmission à l’administration fiscale des données de transactions non couvertes par l’e-invoicing — notamment les ventes aux particuliers et les opérations internationales — ainsi que des données de paiement. Ce volet s’impose en priorité aux grandes entreprises et ETI dès 2026, avant de s’étendre.

Pour une PME industrielle qui vend exclusivement à d’autres entreprises françaises, l’e-reporting reste secondaire dans un premier temps. Mais si une part de votre chiffre d’affaires se fait à l’export ou auprès de particuliers, le sujet mérite d’être anticipé avec votre expert-comptable.

Cas terrain : sous-traitant mécanique, 45 salariés, Rhône-Alpes

Anticiper les exigences de ses donneurs d’ordre, pas seulement sa propre échéance légale

Cette entreprise réalise 60 % de son chiffre d’affaires avec trois ETI du secteur automobile. Deux de ces donneurs d’ordre ont annoncé, dès le printemps 2026, qu’ils basculeraient sur la facturation électronique dès septembre — conformément à leur propre obligation d’émission. Résultat concret : cette PME, qui n’a légalement jusqu’à 2027 pour émettre ses propres factures électroniques, doit être capable dès septembre 2026 de recevoir les factures de ses fournisseurs sur une plateforme agréée — et anticipe déjà les demandes de ses clients ETI qui souhaiteront recevoir ses propres factures au format électronique par anticipation. Le dirigeant estime avoir gagné plusieurs mois en ouvrant le sujet dès le premier trimestre 2026, plutôt que d’attendre l’échéance théorique de sa catégorie d’entreprise.

Ce que la réforme change concrètement sur le terrain

Derrière les dates et les sigles (PDP, e-invoicing, e-reporting), la réforme a un impact très concret sur le fonctionnement quotidien d’une PME industrielle :

Le circuit de traitement des factures fournisseurs doit être formalisé, avec un responsable identifié de la consultation de la plateforme.
Les délais de validation du service fait doivent être resserrés, car la plateforme trace les statuts en temps réel.
Le choix ou la mise à jour de l’outil de gestion (ERP, logiciel de facturation) devient un sujet prioritaire, à traiter en amont plutôt que dans l’urgence.
La communication avec les clients et fournisseurs sur les formats attendus (Factur-X, UBL, CII) doit être anticipée pour éviter les blocages de paiement.

Erreurs fréquentes à éviter

❌ Attendre l’échéance légale de sa propre taille d’entreprise (2027) sans tenir compte des exigences de ses clients ETI ou grands comptes, qui basculent dès 2026.
❌ Considérer que la réforme est « gérée par l’expert-comptable » sans revoir l’organisation interne de traitement des factures.

Questions fréquemment posées

Ma PME de 30 salariés est-elle vraiment concernée dès 2026 ?

Oui, pour la réception : l’obligation de recevoir des factures électroniques via une plateforme agréée s’applique dès le 1er septembre 2026 à toutes les entreprises, sans exception de taille. Seule l’obligation d’émission est reportée à 2027 pour les PME et TPE.

Que se passe-t-il si mes clients ETI basculent avant mon échéance légale ?

Vous devrez être en mesure de recevoir leurs factures dès leur bascule, et il est probable qu’ils vous demandent d’émettre vos propres factures au format électronique par anticipation, avant même l’échéance de 2027 qui s’applique légalement à votre catégorie d’entreprise.

L’e-reporting concerne-t-il toutes les PME industrielles ?

Il concerne en priorité les grandes entreprises et ETI dès 2026. Une PME qui vend exclusivement à d’autres entreprises françaises est moins directement concernée dans un premier temps, sauf si une part de son chiffre d’affaires se fait à l’export ou auprès de particuliers.

La série complète : Facturation électronique

1/6 — Facturation électronique 2026 : le calendrier complet et ce que ça change pour votre PME industrielle (cet article)
2/6 — Facturation électronique : comment organiser la réception des factures dans votre PME industrielle
3/6 — Facturation électronique : cartographier vos flux internes avant le 1er septembre 2026
4/6 — Facturation électronique : comment choisir sa plateforme agréée (PDP) sans se tromper
5/6 — Facturation électronique : 5 erreurs qui coûtent cher aux PME industrielles
6/6 — Facturation électronique : pourquoi c’est un projet d’organisation avant d’être un projet informatique

Ce que fait Co-Opé sur ce type de mission

Chez Co-Opé, c’est généralement David Ferraris qui intervient sur ce type de diagnostic. Fort de 20 ans d’expérience en gestion et stratégie commerciale, il aide les dirigeants à objectiver rapidement leur niveau de préparation face à cette échéance réglementaire et à prioriser leurs actions.

Cet article fait partie du cocon « Performance opérationnelle des PME industrielles ». Pour une vue d’ensemble et accéder aux autres articles du cocon, consultez notre article pilier : Performance Opérationnelle en PME Industrielle : le Guide Complet.

📚 Catalogue de formation

Facturation électronique : comment organiser la réception des factures dans votre PME industrielle

TLDR

Une facture électronique non consultée dans les délais génère un statut, une trace, et potentiellement un litige. Sans responsable clairement désigné pour suivre la plateforme de réception, le risque n’est plus la perte d’un document papier — c’est un retard de paiement tracé et documenté.

Avec la facture papier ou le PDF envoyé par mail, une entreprise pouvait tolérer un certain flou organisationnel : la facture « attendait » sur un bureau, dans une boîte mail, ou dans un classeur, sans que cela ait de conséquence immédiate visible. Avec la facturation électronique, ce flou devient risqué. Chaque facture arrive sur une plateforme agréée, avec un statut daté (reçue, en cours de traitement, contestée, payée) qui constitue une trace opposable.

La facture électronique change la nature du risque organisationnel

📊 Point clé

Selon les retours de terrain recueillis auprès de PME industrielles, l’absence de responsable clairement identifié pour le suivi des factures entrantes est la première cause de retard de paiement évitable.

Trois rôles à attribuer avant la rentrée 2026

Structurer la réception des factures électroniques revient à répondre à trois questions simples, mais rarement formalisées dans les PME industrielles de moins de 100 salariés.

Qui consulte la plateforme ? Une personne doit être identifiée comme responsable de la consultation régulière (idéalement quotidienne) de la plateforme de réception, avec un remplaçant désigné en cas d’absence.
Qui valide le service fait ? Le rapprochement entre la facture, la commande et la réception effective de la marchandise ou de la prestation doit être assuré par une personne identifiée, avec un délai maximum fixé (par exemple 5 jours ouvrés).
Qui autorise le paiement ? La validation finale avant mise en paiement doit rester une décision explicite, tracée, et non une simple absence d’opposition.

Le piège de la « personne indispensable »

Dans de nombreuses PME industrielles, le traitement des factures repose historiquement sur une seule personne — souvent l’assistante de direction, le dirigeant lui-même, ou un responsable administratif polyvalent. Cette organisation, tolérable avec un flux papier peu contraint dans le temps, devient un point de fragilité avec la facturation électronique : une absence de deux semaines peut suffire à générer plusieurs factures non traitées, avec risque de pénalités de retard côté fournisseurs.

Cas terrain : PME de mécanique de précision, 28 salariés, Auvergne

Formaliser un binôme avant que l’absence ne devienne un problème

Avant la réforme, le traitement des factures reposait entièrement sur l’assistante de direction, qui gérait ce sujet parmi une dizaine d’autres missions administratives. Lors d’un arrêt maladie de trois semaines en phase de test de la plateforme de réception, 14 factures fournisseurs sont restées sans consultation. Deux fournisseurs ont appliqué des pénalités de retard, pour un montant cumulé de 340 euros — modeste, mais révélateur d’une fragilité organisationnelle plus large. L’entreprise a depuis formalisé un binôme : l’assistante de direction reste responsable au quotidien, mais le responsable méthodes a été formé comme suppléant, avec une procédure écrite d’une page.

Formaliser sans complexifier

L’objectif n’est pas de créer une usine à gaz procédurale, incompatible avec la taille d’une PME industrielle. Une fiche de rôles tenant sur une page suffit dans la grande majorité des cas : elle précise qui fait quoi, sous quel délai, et qui remplace qui. L’essentiel est que cette répartition soit écrite, connue de l’ensemble des personnes concernées, et testée au moins une fois avant l’échéance réglementaire.

Nommer un responsable principal et un suppléant pour la consultation de la plateforme.
Fixer un délai maximum de traitement entre réception et validation (5 jours ouvrés est une bonne base de départ).
Tester la procédure sur une période d’absence planifiée (congés) avant qu’elle ne soit imposée par un imprévu.

Erreurs fréquentes à éviter

❌ Laisser reposer l’ensemble du circuit sur une seule personne, sans suppléant formé.
❌ Considérer que « la comptabilité s’en occupe » sans avoir formalisé qui, précisément, et sous quel délai.

Questions fréquemment posées

Faut-il un outil spécifique pour formaliser ces rôles ?

Non, une fiche d’une page suffit dans la grande majorité des PME industrielles : elle précise qui consulte la plateforme, qui valide le service fait, qui autorise le paiement, et qui remplace qui en cas d’absence.

Pourquoi tester la procédure avant l’échéance réglementaire ?

Une procédure jamais testée révèle souvent ses failles au pire moment, lors d’une absence imprévue. La tester sur une période de congés planifiée permet de corriger les manques sans risque réel de pénalité.

Le délai de 5 jours ouvrés est-il une obligation légale ?

Non, c’est une base de départ raisonnable observée sur le terrain, à ajuster selon vos volumes et vos accords fournisseurs. L’essentiel est qu’un délai maximum soit fixé et respecté, plutôt qu’absent.

La série complète : Facturation électronique

1/6 — Facturation électronique 2026 : le calendrier complet et ce que ça change pour votre PME industrielle
2/6 — Facturation électronique : comment organiser la réception des factures dans votre PME industrielle (cet article)
3/6 — Facturation électronique : cartographier vos flux internes avant le 1er septembre 2026
4/6 — Facturation électronique : comment choisir sa plateforme agréée (PDP) sans se tromper
5/6 — Facturation électronique : 5 erreurs qui coûtent cher aux PME industrielles
6/6 — Facturation électronique : pourquoi c’est un projet d’organisation avant d’être un projet informatique

Ce que fait Co-Opé sur ce type de mission

Chez Co-Opé, c’est généralement Johnny Keire qui intervient sur ce type d’accompagnement. Ancien directeur de sites industriels, il aide les dirigeants à formaliser des circuits de responsabilité clairs, proportionnés à la taille réelle de leur structure.

Cet article fait partie du cocon « Performance opérationnelle des PME industrielles ». Pour une vue d’ensemble et accéder aux autres articles du cocon, consultez notre article pilier : Performance Opérationnelle en PME Industrielle : le Guide Complet.

📚 Catalogue de formation

Performance Opérationnelle en PME Industrielle : le Guide Complet

TLDR

L’industrie pèse 13,5 % du PIB marchand français et repose à 90 % sur des PME et TPE (France Industrie, 2025). 72 % des dirigeants de PME industrielles considèrent aujourd’hui la performance opérationnelle comme un investissement prioritaire, contre 54 % en 2022 (Bpifrance) — et les entreprises qui investissent tôt affichent des performances supérieures de 25 % à la moyenne de leur secteur. Ce guide réunit les 7 leviers concrets de la performance opérationnelle en PME industrielle — amélioration continue, simplification des processus, lean, stocks, logistique, achats, gestion de projet — avec un article dédié à chacun.

Dans l’industrie française, la performance opérationnelle n’est plus un sujet réservé aux grands groupes disposant de départements méthodes dédiés. Portée à 90 % par des PME et des TPE, l’industrie française doit composer avec des ressources plus limitées que ses concurrents allemands ou britanniques, ce qui rend chaque gain d’efficacité proportionnellement plus décisif. Ce guide rassemble les leviers opérationnels les plus documentés, avec pour chacun un article dédié détaillant la méthode.

Un secteur sous pression qui accélère ses investissements

📊 Données clés

L’industrie contribue à 13,5 % du PIB marchand français (France Industrie, novembre 2025), un secteur composé à 90 % de PME et de TPE. 72 % des dirigeants de PME industrielles considèrent désormais la performance industrielle comme un investissement prioritaire pour les 24 prochains mois, contre 54 % seulement en 2022 (Bpifrance, 2025) — une accélération directement liée aux crises successives des dernières années. Les entreprises ayant investi tôt dans cette démarche affichent des performances supérieures de 25 % à la moyenne de leur secteur. Un programme lean couplé aux outils de l’industrie du futur (Big Data, IA) peut réduire les coûts de production de 10 à 20 % et augmenter la productivité de 25 %.

Ce dernier chiffre illustre un point clé : la performance opérationnelle en PME industrielle n’est plus seulement une affaire de méthode terrain (Kaizen, 5S) mais combine désormais des outils traditionnels du lean avec des technologies plus récentes (IA, données), sans que l’un exclue l’autre.

Les 7 leviers de la performance opérationnelle en PME industrielle

1. L’amélioration continue (Kaizen)

Historiquement le socle de la performance industrielle japonaise, le Kaizen reste pertinent pour les PME précisément parce qu’il ne nécessite pas de gros budget : il repose sur l’implication des équipes terrain dans l’identification et la résolution continue des dysfonctionnements. Notre article sur le Kaizen détaille comment les PME innovent sans budget conséquent grâce à cette approche.

2. Simplifier les processus plutôt que les complexifier

La tentation naturelle face à un problème est d’ajouter une procédure, un contrôle, une étape de validation supplémentaire. À rebours de ce réflexe, la simplification des processus s’avère souvent le levier de croissance durable le plus sous-exploité. Notre article sur la simplification des processus détaille pourquoi « faire simple » est un levier de croissance à part entière.

3. Appliquer le Lean Manufacturing, y compris aux activités de service

Le Lean n’est pas réservé aux lignes de production : les 7 gaspillages qu’il identifie (surproduction, attente, transport, stock excessif, mouvements inutiles, défauts, sur-qualité) se retrouvent tout autant dans les activités de service qui entourent la production industrielle. Notre article sur le Lean Manufacturing pour les services détaille comment éliminer ces gaspillages au-delà du seul atelier de production.

4. Optimiser les stocks grâce à l’IA

La gestion des stocks reste un point de tension classique en PME industrielle : trop de stock immobilise de la trésorerie, trop peu expose à la rupture. Les outils d’IA appliqués à la prévision de la demande permettent aujourd’hui d’affiner cet équilibre bien au-delà des méthodes empiriques traditionnelles. Notre article sur l’optimisation des stocks par IA détaille comment réduire ces coûts sans multiplier les ruptures.

5. Optimiser la logistique du dernier kilomètre

Le dernier segment de la chaîne logistique, souvent le plus coûteux et le plus émetteur de CO2 par unité livrée, concentre une part disproportionnée des marges de progrès disponibles — à la fois économiques et environnementales. Notre article sur la logistique du dernier kilomètre détaille 3 optimisations pour une livraison plus rapide et plus verte.

6. Sécuriser ses achats de façon responsable

Une chaîne d’approvisionnement mal auditée expose une PME industrielle à des risques de rupture, de non-conformité, ou de dépendance excessive à un fournisseur unique — des risques amplifiés par les tensions géopolitiques et logistiques récentes. Notre article sur les achats responsables détaille 5 questions clés pour auditer et sécuriser cette chaîne.

7. Piloter les projets sans dérapage de délai ni de budget

Les projets d’investissement ou de transformation en PME industrielle souffrent souvent d’une gestion de projet trop informelle, calquée sur la taille de la structure plutôt que sur la complexité réelle du projet. Notre article sur la gestion de projet pour PME détaille comment livrer à temps et sans dépassement de budget, avec des outils proportionnés à la taille de la structure.

Exemple documenté : FAVI, l’usine française sans pointeuse ni contrôle

FAVI, parier sur la confiance plutôt que sur le contrôle pour gagner en performance

FAVI, fonderie picarde spécialisée dans les fourchettes de boîte de vitesses automobiles et les rotors de cuivre, est devenue une référence internationale de la performance industrielle par la confiance. À son arrivée à la tête de l’entreprise en 1983, Jean-François Zobrist supprime les pointeuses et la plupart des strates de contrôle intermédiaire, misant entièrement sur la responsabilisation directe des équipes de production organisées en mini-usines autonomes. Il qualifiera lui-même sa méthode de « bon sens » plutôt que de théorie managériale sophistiquée. Le résultat, documenté sur près de trois décennies : une entreprise industrielle française qui a maintenu sa compétitivité et ses emplois sur un segment (les fourchettes de boîte de vitesses) où la plupart des concurrents européens ont délocalisé. Ce cas illustre qu’en PME industrielle, la performance opérationnelle ne se joue pas uniquement sur les outils (Lean, IA, achats) mais aussi sur l’organisation du pouvoir de décision au plus près du terrain.

Comment structurer sa démarche : 4 étapes

1. Cartographier les gaspillages avant d’investir — Avant d’ajouter un outil ou une technologie, identifier où se situent réellement les pertes : temps, stock, déplacements, non-qualité. Un audit terrain simple suffit souvent à prioriser.
2. Commencer par les leviers à faible investissement — Kaizen et simplification des processus ne nécessitent pas de budget technologique lourd et produisent des résultats rapides, avant d’engager des investissements plus structurants (IA, automatisation).
3. Impliquer les équipes terrain dans la démarche — Comme l’illustre le cas FAVI, la performance opérationnelle durable repose sur la responsabilisation des équipes de terrain, pas uniquement sur des décisions prises depuis un bureau d’études.
4. Sécuriser la chaîne amont avant d’optimiser l’aval — Optimiser la logistique de livraison ou les stocks a peu de valeur si les achats en amont restent exposés à des ruptures ou des risques fournisseurs non maîtrisés.

Voir aussi : la performance opérationnelle face aux enjeux de transmission

La performance opérationnelle et la transmission d’entreprise sont plus liées qu’il n’y paraît : une PME industrielle en forte croissance peut voir son organisation ne plus suivre le rythme (notre article sur la croissance rapide et l’organisation qui suit ou pas), tout comme une chute de chiffre d’affaires peut faire s’effondrer la rentabilité plus vite que prévu si les fondamentaux opérationnels n’ont pas été sécurisés en amont (notre article sur ce sujet), un point de vigilance particulièrement critique à l’approche d’une cession.

Conclusion : ce qu’il faut retenir

  • La performance industrielle est devenue une priorité d’investissement : 72 % des dirigeants de PME industrielles la classent prioritaire, contre 54 % en 2022 — et les entreprises qui investissent tôt affichent +25 % de performance vs leur secteur.
  • Sept leviers complémentaires : Kaizen, simplification, Lean, stocks par IA, logistique, achats, gestion de projet — à activer en commençant par les moins coûteux (Kaizen, simplification).
  • La confiance peut être un levier de performance à part entière : le cas FAVI montre qu’un excès de contrôle intermédiaire freine parfois plus qu’il ne protège.
  • La performance opérationnelle et la transmission d’entreprise sont liées : une organisation qui ne suit pas la croissance, ou des fondamentaux non sécurisés, pèsent directement sur la valorisation lors d’une cession.

Outils et ressources utiles

Cartographie de la chaîne de valeur (VSM) : visualiser le flux complet, de la commande à la livraison, pour repérer où se logent réellement les pertes de temps et de ressources.
Tableau de bord d’indicateurs opérationnels : taux de rupture de stock, délai de livraison, taux de non-qualité, suivis dans la durée plutôt qu’en instantané.
Rituel de remontée terrain : un circuit court et régulier pour que les équipes de production remontent les dysfonctionnements observés, condition du Kaizen.
Grille d’audit fournisseurs : évaluer la dépendance à un fournisseur unique et les risques de rupture avant qu’ils ne se matérialisent en production.

Erreurs fréquentes à éviter

❌ Investir dans la technologie avant d’avoir cartographié les gaspillages réels : l’IA ou l’automatisation amplifient un processus, y compris ses inefficacités si elles n’ont pas été corrigées en amont.
❌ Réduire la performance opérationnelle au seul atelier de production : les gaspillages se logent tout autant dans les fonctions support (achats, logistique, gestion de projet).
❌ Multiplier les contrôles plutôt que responsabiliser : comme le montre le cas FAVI, un excès de contrôle intermédiaire peut freiner la performance plus qu’il ne la protège.
❌ Négliger la chaîne d’approvisionnement amont : optimiser la production ou la livraison a peu de valeur si les achats restent exposés à des ruptures ou des dépendances non maîtrisées.

Questions fréquemment posées

Par quel levier commencer quand on a un budget limité ?

Par le Kaizen et la simplification des processus : ce sont les deux leviers qui produisent des résultats mesurables sans investissement technologique lourd, en s’appuyant sur l’implication des équipes déjà en place.

L’IA est-elle vraiment accessible à une PME industrielle, ou réservée aux grands groupes ?

Les outils de prévision de la demande et d’optimisation des stocks par IA sont aujourd’hui disponibles sous forme de solutions packagées, accessibles à des PME, à condition que les données de base (historique de ventes, de stocks) soient déjà correctement structurées.

Comment mesurer le retour sur investissement d’une démarche de performance opérationnelle ?

Au-delà des gains directs (coûts de production, taux de rupture de stock), suivre des indicateurs plus larges : délai de livraison, taux de non-qualité, et rotation des stocks, qui capturent mieux l’effet cumulé de plusieurs leviers combinés.

Dans ce cocon : tous les articles sur la performance opérationnelle des PME industrielles

Facturation électronique 2026 : le calendrier complet et ce que ça change pour votre PME industrielle
Facturation électronique : comment organiser la réception des factures dans votre PME industrielle
Facturation électronique : cartographier vos flux internes avant le 1er septembre 2026
Facturation électronique : comment choisir sa plateforme agréée (PDP) sans se tromper
Facturation électronique : 5 erreurs qui coûtent cher aux PME industrielles
Facturation électronique : pourquoi c’est un projet d’organisation avant d’être un projet informatique

L’Amélioration Continue (Kaizen)
Simplification des Processus
Lean Manufacturing pour les Services
Optimisation des Stocks par IA
La Logistique du Dernier Kilomètre
Achats Responsables
Gestion de Projet pour PME

Explorer les autres cocons du blog

Communication et Posture Managériale : le Guide Complet
Animation et Performance d’Équipe : le Guide Complet
Sécuriser l’avenir : Comment bâtir une Résilience de l’entreprise durable en 4 étapes
Développement Personnel du Dirigeant : le Guide Complet
L’Organisation Apprenante : Clé de Résilience et de Performance Durable
Les 5 étapes clés pour préparer sa transmission 2 ans à l’avance

Ce que fait Co-Opé sur ce type de mission

La performance opérationnelle des PME industrielles mobilise principalement Nadine Barrat chez Co-Opé, forte de 20 ans d’expérience en Lean Manufacturing et en performance industrielle, avec l’appui de David Ferraris sur les volets achats et pilotage commercial de la chaîne d’approvisionnement.


📚 Catalogue de formation

L'Amélioration Continue (KAIZEN) : Le secret de l'innovation des PME sans gros budget R&D. Apprenez à appliquer le cycle PDCA pour augmenter la productivité de 15%.

L’Amélioration Continue (KAIZEN) : Le secret des PME qui innovent sans budget

TLDR : De nombreuses PME peinent à innover par manque de ressources dédiées (R&D). La philosophie KAIZEN (« changement bon ») est la solution : elle remplace les grands bonds technologiques coûteux par une multitude de petites améliorations quotidiennes, générant des économies cumulées massives. En impliquant tous les employés, de la production au bureau, une culture d’Amélioration Continue peut réduire les gaspillages (temps, matière) de 20 % et augmenter la productivité globale de 15 % en un an, sans gros investissements.

Dans l’imaginaire collectif, l’innovation est souvent associée à de coûteux laboratoires de Recherche & Développement et à des investissements colossaux. Mais pour la majorité des PME, cette approche est tout simplement inaccessible. Comment alors rester compétitif face aux géants qui disposent de budgets illimités ? La réponse se trouve dans une philosophie japonaise, simple et puissante : l’Amélioration Continue, ou KAIZEN (Kai = changement, Zen = meilleur). Le Kaizen est l’antithèse du coup de génie isolé ; il s’agit d’une quête incessante, menée par chaque employé, visant à rendre chaque processus un peu meilleur, jour après jour. Son pouvoir réside dans l’effet cumulatif de ces petites victoires.

Cette approche, souvent confinée aux ateliers de production, est en réalité un formidable levier de croissance pour tous les départements : des RH à l’administration en passant par les ventes. Pour un Directeur ou un Manager, intégrer le Kaizen, ce n’est pas seulement optimiser les coûts, c’est surtout libérer l’intelligence collective de l’entreprise. Découvrez comment cette culture des « petits pas » peut transformer vos équipes, débloquer l’innovation et garantir la pérennité de votre PME, même sans budget R&D dédié.

Qu’est-ce que l’Amélioration Continue (KAIZEN) et pourquoi est-ce essentiel pour les PME ?

Le KAIZEN est une approche globale qui vise à améliorer les processus, produits ou services d’une organisation en impliquant l’ensemble du personnel. Contrairement à une « révolution » (KAIKAKU), le Kaizen privilégie l’incrémental, le bon sens, et surtout, l’absence de gros investissements. Il s’oppose à l’idée qu’un changement majeur ne doit être initié que par la direction ou des experts externes.

Pour les PME, le Kaizen est stratégique pour deux raisons :

  • Faible Coût, Impact Élevé : Il utilise les ressources humaines existantes pour trouver des solutions aux problèmes quotidiens, transformant les employés en chercheurs d’efficacité. La mise en œuvre est immédiate et le retour sur investissement rapide, car il cible les « gaspillages » (Muda) – temps perdu, mouvements inutiles, stocks excessifs.
  • Culture d’Engagement : Le Kaizen donne le pouvoir aux équipes de première ligne, celles qui connaissent le mieux les processus. Le fait que leurs idées soient écoutées et mises en œuvre augmente considérablement la motivation, l’engagement et la rétention du personnel, un enjeu clé pour toute PME.
💡 À retenir

Le KAIZEN n’est pas un projet ponctuel, mais une culture. Il repose sur le principe que « faire mieux et moins cher » est toujours possible. C’est l’outil qui transforme les problèmes quotidiens en opportunités d’économie et d’innovation, sans nécessiter d’investissement lourd en R&D.

4 Bénéfices mesurables de l’intégration de l’Amélioration Continue

L’application rigoureuse des principes Kaizen génère des retours concrets et quantifiables dans toute l’entreprise.

Bénéfice 1 : Augmentation de la Productivité par Élimination du « Muda »
Le Kaizen cible les 7 gaspillages (attente, mouvement, stock, etc.). Chiffre clé : Les entreprises qui appliquent activement les cycles PDCA (Plan-Do-Check-Act) observent une augmentation moyenne de la productivité de 15 % en un an.
Bénéfice 2 : Réduction des Coûts de Non-Qualité (CNQ)
En identifiant la cause racine des défauts et erreurs, le Kaizen réduit les retouches, les rebuts et les plaintes clients. Résultat mesurable : Une démarche Kaizen bien menée peut réduire les coûts de non-qualité (erreurs de facturation, défauts produits) de 20 % à 30 %.
Bénéfice 3 : Engagement et Rétention du Personnel
L’autonomie donnée aux employés pour proposer des changements les rend acteurs de la performance, non plus de simples exécutants. Impact business : L’implication des équipes dans le Kaizen augmente le taux de suggestions de plus de 100 % et réduit le turnover du personnel de 10 %.
Bénéfice 4 : Amélioration de l’Expérience Client (CX)
Moins d’erreurs, des processus plus rapides (logistique, SAV) se traduisent par une meilleure qualité de service. Cas d’usage : Les PME qui utilisent le Kaizen pour le Service Client réduisent le temps moyen de traitement des réclamations de 30 %, améliorant drastiquement la satisfaction client.

Comment mettre en œuvre la culture d’Amélioration Continue en 4 étapes ?

Le Kaizen doit être structuré. Il ne s’agit pas de « proposer des idées », mais d’appliquer une méthodologie rigoureuse centrée sur les faits et la mesure. La philosophie Kaizen est résumée par le cycle de Deming : PDCA (Plan, Do, Check, Act).

Étape 1 : PLAN – Identifier la Problématique et Définir l’Objectif (Le Diagnostic)

Le point de départ est un problème clairement identifié par une équipe (ex: « Le temps de validation des factures fournisseurs prend 3 jours »). L’objectif (le « To Be ») doit être mesurable (ex: « Réduire le temps de validation à 1 jour »). Utilisez des outils de diagnostic comme les 5 Pourquoi (chercher la cause racine) ou le Diagramme d’Ishikawa (arête de poisson) pour analyser toutes les causes potentielles. Il est crucial d’impliquer l’équipe directement concernée à cette étape. Leur connaissance du terrain est l’unique source de vérité. Cette phase se termine par un plan d’action simple et des indicateurs de succès clairs.

✓ Exemple concret (Service RH)

Problématique : « Le processus d’onboarding du nouvel employé est long et incohérent. » Les 5 Pourquoi révèlent que le manque de clarté des procédures administratives est la cause racine. Objectif : Réduire de 50 % le temps administratif de l’onboarding en créant une check-list unique et un SOP (Standard Operating Procedure).

Étape 2 : DO – Mettre en Œuvre la Solution et Collecter les Données (L’Expérimentation)

L’équipe met en place les actions décidées à l’étape PLAN sur une petite échelle ou une période pilote. L’idée est de tester la nouvelle méthode rapidement et à faible coût, sans perturber toute l’organisation. Par exemple, si vous changez l’organisation d’un poste de travail (méthode 5S), ne le faites que sur un seul poste au début. Il est vital de collecter des données pendant cette phase : quel est le temps réel passé sur la tâche avec la nouvelle méthode ? Quels sont les obstacles inattendus ? Cette phase est celle de l’apprentissage ; l’échec d’une première solution est une donnée précieuse, pas un revers.

✓ Exemple concret (Ventes)

L’équipe commerciale décide de tester un nouveau modèle d’appel de prospection plus court et ciblé (DO). Pendant deux semaines, cinq commerciaux utilisent ce nouveau script, tandis que les autres continuent l’ancienne méthode. Les données collectées (taux de conversion d’appel en rendez-vous) sont enregistrées pour la phase suivante, permettant une évaluation factuelle.

Étape 3 : CHECK – Évaluer l’Efficacité et Standardiser (La Mesure)

Une fois l’expérimentation terminée, il faut comparer les résultats obtenus (DO) aux objectifs fixés (PLAN). La solution a-t-elle atteint l’objectif mesurable ? Si l’objectif est atteint, la nouvelle méthode devient le nouveau standard de travail. Il faut la documenter clairement (via un SOP – Standard Operating Procedure, simple et visuel) et former toutes les équipes. Si l’objectif n’est pas atteint, il faut revenir à l’étape PLAN pour réviser l’analyse de la cause racine et proposer une nouvelle solution. La standardisation est essentielle : sans elle, le processus reviendra rapidement à son état initial chaotique.

✓ Exemple concret (Administration)

CHECK : La nouvelle check-list de clôture de mois (mise en place au DO) a réduit le temps passé de 4h à 2h30, mais l’objectif était 2h. L’équipe décide de standardiser la check-list à 2h30 (car c’est déjà une amélioration de 37 %), puis lance un nouveau cycle PDCA pour gagner les 30 minutes restantes, en se concentrant sur un nouveau gaspillage identifié : les relances d’informations manquantes.

Étape 4 : ACT – Généraliser et Préparer le Prochain Cycle (La Culture)

Cette étape consiste à généraliser le nouveau standard à toutes les unités pertinentes de l’entreprise. Mais surtout, le ACT signifie que cette amélioration est considérée comme le nouveau point de départ. L’équipe doit se demander : « Maintenant que nous avons atteint ce niveau, quel est le prochain problème à résoudre ? ». C’est ainsi que le Kaizen devient une culture : les équipes sont constamment en mode détection de problème/solution. La direction doit impérativement reconnaître et récompenser les équipes pour leur implication dans ce processus, même pour les petites améliorations.

📊 KPI à suivre
  • Nombre d’idées d’amélioration (par employé/mois) : Mesure l’engagement et la culture Kaizen. Cible : Min. 1 idée/employé/mois.
  • Taux de mise en œuvre des idées : Pourcentage d’idées proposées qui sont effectivement testées/implémentées. Interprétation : Mesure l’écoute du management. Cible : > 70 %.
  • Temps de Cycle (Lead Time) : Temps entre la détection d’un problème et la standardisation de sa solution. Cible : Réduire ce délai pour accélérer l’innovation.

Exemple documenté : la transformation Kaizen de Wiremold

Wiremold, multiplier la valeur de l’entreprise en s’appuyant sur des chantiers Kaizen répétés

Sous la direction d’Art Byrne, l’entreprise industrielle américaine Wiremold a mené une transformation Lean fondée sur des chantiers Kaizen ciblés et répétés plutôt que sur un grand plan d’investissement unique. Exemple emblématique : le temps de changement de série d’une machine, initialement de 14 heures, a été ramené à six minutes grâce à une succession de chantiers Kaizen d’une semaine, sans investissement en nouvel équipement. Sur l’ensemble de son mandat, cette approche a permis à l’entreprise de quadrupler de taille, de multiplier son résultat opérationnel par plus de 13, et de voir sa valeur croître de près de 2 500 % en un peu plus de neuf ans. Ce cas illustre qu’une démarche Kaizen bien menée ne nécessite pas de gros budget : elle nécessite de la répétition, de la discipline, et un engagement de la direction sur le terrain.

Erreurs fréquentes à éviter dans l’Amélioration Continue

❌ Erreur 1 : Le « Kaizen Blitz » isolé. Traiter le Kaizen comme un événement intense et ponctuel (une semaine de travail acharné), plutôt que comme une pratique quotidienne et incrémentale. Le Kaizen est un marathon, pas un sprint.
❌ Erreur 2 : Oublier la Mesure (CHECK). Mettre en place des solutions sans mesurer rigoureusement l’impact. Si l’on ne peut pas prouver le gain (temps, argent, qualité), l’effort sera discrédité et l’ancienne méthode reviendra. La preuve par le chiffre est indispensable.
❌ Erreur 3 : Ne pas impliquer la Direction. Si la Direction ne donne pas l’exemple et ne crée pas un espace sécurisant où l’échec (le premier essai non concluant) est toléré et l’amélioration récompensée, les employés n’oseront pas remettre en question le « statu quo ».

Questions fréquemment posées sur l’Amélioration Continue (KAIZEN)

Question 1 : Par où commencer pour lancer une démarche Kaizen dans une PME ?

Commencez par un département ou un processus qui souffre visiblement et dont les résultats sont facilement mesurables (ex: logistique, facturation). Formez un petit groupe pilote (5 à 7 personnes) sur le cycle PDCA et les 5 Pourquoi. L’objectif initial est d’obtenir une victoire rapide et visible pour créer de l’enthousiasme et un effet d’entraînement.

Question 2 : Le Kaizen ne risque-t-il pas de surcharger les employés ?

Si la démarche n’est pas structurée, oui. Le Kaizen ne demande pas du travail supplémentaire, mais du travail différent : remplacer le temps passé à gérer les problèmes récurrents par le temps passé à les résoudre définitivement. Il faut sanctuariser 1 à 2 heures par semaine pour cette réflexion, car ce temps est un investissement qui réduit les problèmes futurs.

Question 3 : Quel est le budget à prévoir pour lancer un projet d’Amélioration Continue ?

Le principal coût est la formation initiale de quelques « Champions Kaizen » internes sur les outils Lean (PDCA, 5S, 5 Pourquoi). Au-delà de ça, le Kaizen est par définition une méthode sans investissement lourd. Les dépenses sont minimes : peut-être un tableau blanc, des post-it et du temps dédié à la réflexion. Le ROI est donc extrêmement élevé.

Question 4 : Quels outils simples les PME peuvent-elles utiliser pour le Kaizen ?

Les outils les plus puissants sont les plus simples. Le Tableau Kaizen (tableau de bord visuel) dans chaque service, les fiches 5 Pourquoi et le Diagramme d’Ishikawa sont essentiels. Pour la standardisation, utilisez des documents simples comme Google Docs, ou Notion pour centraliser les nouveaux SOP (Standard Operating Procedures) visuels.

Question 5 : Combien de temps faut-il pour voir les premiers résultats concrets du Kaizen ?

Si vous commencez par des « petits pas » sur des problèmes très visibles, les premiers résultats (réduction de temps, de défauts) peuvent apparaître en 4 à 6 semaines. La transformation culturelle et les gains cumulatifs importants nécessitent un engagement constant, et sont généralement très visibles après 6 à 12 mois de pratique régulière du cycle PDCA.

Outils et ressources utiles pour l’Amélioration Continue

L’application du Kaizen ne nécessite pas de logiciels coûteux, mais une maîtrise des méthodologies. Voici les quatre piliers pour structurer votre démarche.

Outil 1 : Le cycle PDCA (Roue de Deming)
Bénéfice concret : Sert de cadre de travail pour toute initiative. Il structure l’approche : Planifier l’amélioration, Déployer, Vérifier l’impact, Agir (standardiser ou relancer).
Outil 2 : Méthode 5S (Seiri, Seiton, Seiso, Seiketsu, Shitsuke)
Avantage clé : Permet d’éliminer les gaspillages liés à la mauvaise organisation (recherches, déplacements inutiles) dans les ateliers et les bureaux. C’est souvent le point de départ du Kaizen pour les PME.
Outil 3 : Les 5 Pourquoi (Root Cause Analysis)
Utilisation pratique : Questionnement itératif (Pourquoi ce problème est-il arrivé ?) jusqu’à l’identification de la cause racine. Empêche de ne traiter que les symptômes et assure une résolution durable du problème.
Ressource : Formation « Mise en œuvre de l’Amélioration Continue / Kaizen »
Formation pour apprendre aux managers et aux équipes les outils du Lean (PDCA, 5S, Ishikawa) et surtout, comment animer la culture de l’amélioration au quotidien et maintenir l’engagement des équipes.

Conclusion : Points clés à retenir

  • L’Innovation par les Petits Pas : L’Amélioration Continue (KAIZEN) est l’alternative R&D des PME. Elle transforme les petits ajustements quotidiens en gains de productivité massifs et cumulatifs.
  • Culture d’Équipe : Le succès repose sur la responsabilisation de chaque employé. En donnant la parole aux équipes de terrain, vous débloquez l’intelligence collective et améliorez l’engagement.
  • Le PDCA est votre Guide : Chaque amélioration doit être structurée par le cycle Plan-Do-Check-Act pour garantir que la solution est mesurée, validée et standardisée.
  • Passez à l’action : Lancez votre premier cycle PDCA dès aujourd’hui sur le problème le plus frustrant et le plus simple à résoudre dans votre département.

Ce que fait Co-Opé sur ce type de mission

Chez Co-Opé, c’est généralement Johnny Keire qui intervient sur ce type d’accompagnement. Ancien directeur de sites industriels, il aide les PME à déployer une démarche Kaizen durable, portée par les équipes de terrain plutôt qu’imposée depuis un bureau d’études.

Cet article fait partie du cocon « Performance opérationnelle des PME industrielles ». Pour une vue d’ensemble et accéder aux autres articles du cocon, consultez notre article pilier : Performance Opérationnelle en PME Industrielle : le Guide Complet.

📚 Catalogue de formation

logistique-dernier-kilometre-optimisation-rapide-verte

La Logistique du Dernier Kilomètre : 3 Optimisations pour une livraison plus rapide et verte

TLDR : Le Dernier Kilomètre représente le maillon le plus coûteux (jusqu’à 50 % du coût total du transport) et le plus polluant de la chaîne logistique, fragilisant à la fois les marges et l’image RSE. L’optimisation passe par l’adoption de trois leviers : l’automatisation des tournées, le choix de flottes décarbonées (vélo, véhicules électriques) et la mutualisation des livraisons. Une stratégie efficace de Logistique du Dernier Kilomètre réduit le coût de livraison par colis de 15 % et améliore la satisfaction client de plus de 20 %.

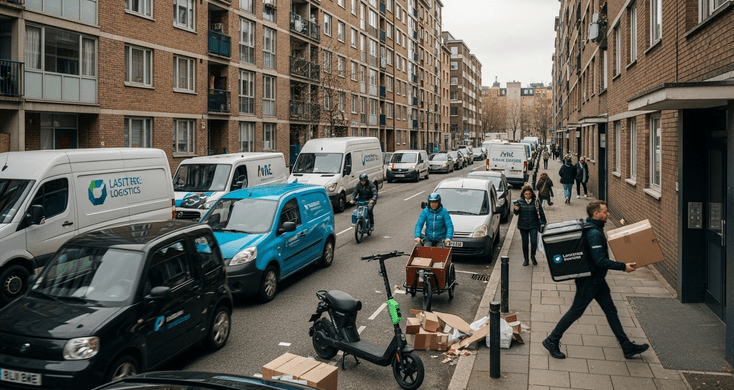
L’explosion du e-commerce et les exigences des consommateurs en matière de rapidité (J+1, voire J+0) ont fait de la Logistique du Dernier Kilomètre le point critique de toute supply chain. C’est l’étape où le colis passe du centre de distribution au destinataire final. Cette phase, bien que la plus courte en distance, est la plus complexe en termes de gestion, en raison de l’irrégularité des adresses, des embouteillages urbains, des contraintes de stationnement, et des non-livraisons (échecs). Ajoutez à cela la pression réglementaire pour décarboner les livraisons en centre-ville (ZFE – Zones à Faibles Émissions), et vous obtenez un véritable casse-tête logistique.

Pour rester compétitif, il ne suffit plus d’assurer la livraison ; il faut qu’elle soit rapide et écologiquement responsable. Cet article vous présente trois leviers d’optimisation concrets, basés sur la technologie, le choix des modes de transport et la collaboration inter-entreprises. En implémentant ces solutions, les Directeurs Logistique, Managers et Entrepreneurs peuvent transformer ce coût et ce risque en un avantage concurrentiel fort, alignant performance opérationnelle et engagement RSE.

Définition et enjeux de la Logistique du Dernier Kilomètre

La Logistique du Dernier Kilomètre (LDDK) englobe toutes les opérations nécessaires pour acheminer les marchandises depuis un point de distribution final (entrepôt ou « hub urbain ») jusqu’à l’adresse du client ou à un point de retrait. Son coût est disproportionné, représentant, selon les études, entre 28 % et 53 % du coût total de la supply chain. Cette inefficacité provient principalement de la faible densité de livraison (un véhicule pour un ou deux colis dans une zone) et du temps passé à trouver, stationner et remettre le colis.

Les enjeux stratégiques sont triples :

  • Rentabilité : Réduire ce coût disproportionné est essentiel pour maintenir les marges, surtout face à la livraison « gratuite » souvent promise par le e-commerce.
  • Expérience Client : La LDDK est le seul contact physique entre la marque et le client. Un échec de livraison ou un retard a un impact direct sur la fidélisation.
  • Impact Environnemental : Les livraisons urbaines sont responsables d’une part significative de la pollution atmosphérique et sonore. Les ZFE, qui se multiplient, obligent les entreprises à revoir leur flotte et leurs méthodes.
💡 À retenir

Le Dernier Kilomètre est plus qu’une simple étape de transport ; c’est un centre de coûts, un levier de satisfaction client et une obligation environnementale. Les solutions sont technologiques et méthodologiques, exigeant une rupture avec les pratiques historiques de livraison par véhicule diesel unique.

4 Bénéfices mesurables d’une stratégie optimisée de LDDK

Investir dans une LDDK plus rapide et plus verte génère des avantages concurrentiels immédiats pour l’entreprise.

Bénéfice 1 : Réduction des Coûts Opérationnels
Une planification de tournées optimisée par logiciel minimise les distances parcourues, le carburant consommé et les heures de travail. Chiffre clé : L’adoption d’un TMS (Transport Management System) de routage réduit les coûts de transport de 10 % à 25 % en moyenne.
Bénéfice 2 : Amélioration du Taux de Succès (FTD)
Le « First Time Delivery » (FTD) est crucial. Une meilleure communication avec le client et des créneaux de livraison précis réduisent les échecs. Résultat mesurable : Les livraisons avec créneaux précis et suivi en temps réel augmentent le FTD de 15 %, économisant ainsi le coût d’une seconde tentative.
Bénéfice 3 : Conformité RSE et Accès aux ZFE
L’utilisation de modes de transport doux (vélo-cargo) et électriques permet de continuer à livrer dans les centres-villes restreints. Impact business : Les entreprises en avance sur la décarbonation gagnent un avantage concurrentiel dans les zones urbaines qui représentent souvent plus de 60 % de leurs commandes.
Bénéfice 4 : Fidélisation et Satisfaction Client
Une livraison rapide, prévisible et respectueuse de l’environnement est un facteur de différenciation majeur. Cas d’usage : 70 % des consommateurs se disent prêts à payer un petit supplément pour une livraison garantie « verte » ou « rapide », améliorant ainsi le taux de réachat.

Comment mettre en œuvre 3 optimisations clés dans votre Logistique du Dernier Kilomètre ?

L’approche moderne de la LDDK repose sur un triptyque : l’intelligence logicielle, la diversification des flottes et l’approche collaborative.

Optimisation 1 : Automatisation et Intelligence des Tournées

L’époque où le chauffeur optimisait sa tournée mentalement est révolue. L’optimisation des tournées (Vehicle Routing Problem – VRP) est un défi mathématique complexe que seuls les algorithmes peuvent résoudre efficacement. L’utilisation de logiciels d’optimisation de tournées (partie intégrante d’un TMS) permet d’intégrer des variables en temps réel (trafic, taille du colis, contraintes horaires clients) pour créer la tournée la plus courte et la plus rapide. Cela garantit un respect strict des délais promis et une économie substantielle de kilomètres et de temps de travail.

✓ Exemple concret

Un distributeur de boissons a vu sa flotte de livraison urbaine passer de 10 à 8 véhicules en optimisant les trajets via un logiciel. Le système a permis de regrouper les livraisons par quartiers et par plages horaires, réduisant de 18 % la distance totale parcourue et libérant 2 chauffeurs pour augmenter la capacité de livraison durant les pics de demande saisonniers.

Optimisation 2 : Décarbonation et Diversification des Modes de Transport

Face aux ZFE et à l’impératif écologique, le « tout-fourgon » diesel n’est plus viable. La solution réside dans la diversification de la flotte et le concept de Logistique Urbaine Multimodale. Pour les colis légers et les zones ultra-urbaines, le vélo-cargo (mécanique ou électrique) et le triporteur sont idéaux. Ils sont rapides, silencieux, non polluants et peuvent livrer dans des zones inaccessibles aux véhicules. Pour les charges lourdes, les véhicules utilitaires électriques (VUE) deviennent la norme. Le défi est de créer des « hubs urbains » (micro-hubs) en périphérie où les grands camions peuvent décharger les colis qui sont ensuite transférés vers les flottes décarbonées pour le dernier segment.

✓ Exemple concret

Une enseigne d’ameublement livre désormais les petits articles de décoration et les accessoires de cuisine dans un rayon de 5 km autour de ses magasins centraux en vélo-cargo. Le taux de non-livraison a chuté, car les livreurs sont plus agiles. Ce « service vert » est devenu un argument marketing fort pour une clientèle urbaine sensible à l’environnement.

Optimisation 3 : Mutualisation et Collaboration Logistique

Le gaspillage majeur de la LDDK est la redondance : plusieurs camions de marques différentes livrent le même immeuble à la même heure, parfois au même client. La mutualisation consiste pour plusieurs acteurs (retailers, e-commerçants, transporteurs) à regrouper leurs colis dans le même réseau de livraison. Cela augmente le taux de remplissage des véhicules (densité de livraison) et réduit le nombre total de véhicules en circulation. La collaboration peut se faire via des entrepôts partagés ou des plateformes logistiques centralisées (micro-hubs) gérées par des tiers, moyennant un partage de coût et d’informations.

✓ Exemple concret

Le concept de « Cargobike Delivery Alliance » dans certaines villes européennes permet à des PME concurrentes de livrer leurs produits via un même réseau de vélos-cargos électriques. Chacun économise sur les frais de gestion de flotte et de personnel, tout en garantissant des émissions nulles. Les coûts logistiques individuels par colis sont réduits de 30 % grâce à l’effet d’échelle et à l’optimisation des parcours partagés.

L’Étape de Suivi : Mesurer l’impact de la Logistique du Dernier Kilomètre

Une fois les optimisations mises en place, le suivi des performances est indispensable pour pérenniser l’efficacité. Les KPI doivent intégrer l’aspect écologique. La mesure en temps réel de la performance (via des applications mobiles pour les chauffeurs) permet d’ajuster les plans de tournée dynamiquement en fonction des aléas urbains (chantiers, manifestations). La boucle de feedback avec les clients sur la qualité du service permet d’améliorer l’expérience en continu. Ces données servent également de preuve concrète pour vos rapports RSE.

📊 KPI à suivre
  • Coût par Colis Livré (CpC) : Coût total de la LDDK divisé par le nombre de colis livrés. Cible : Réduction annuelle de 5 %.
  • Taux de Non-Livraison (Échec FTD) : Pourcentage de tentatives de livraison ayant échoué. Interprétation : Mesure l’efficacité de la planification et de la communication client. Cible : < 3 %.
  • Émissions de CO2 (kg/colis) : Quantité de CO2 émise par colis livré (intégrant la décarbonation). Cible : Réduction de 20 % de l’empreinte carbone en 2 ans.

Exemple documenté : l’algorithme ORION d’UPS

UPS, un investissement d’un milliard de dollars pour économiser un kilomètre par tournée

UPS a investi plus d’un milliard de dollars sur une décennie pour développer ORION, un algorithme d’optimisation de tournées capable d’évaluer environ 200 000 combinaisons d’itinéraires possibles par livreur et par jour, en quelques millisecondes. Déployé à partir de 2012 puis généralisé, le système permet d’économiser environ 100 millions de kilomètres parcourus chaque année à l’échelle du groupe, pour une réduction des coûts opérationnels estimée entre 300 et 400 millions de dollars par an. Le principe central du projet : optimiser ne serait-ce qu’un seul kilomètre par livreur et par jour suffit à générer des dizaines de millions d’économies à l’échelle de l’entreprise. Ce cas illustre qu’en logistique du dernier kilomètre, des gains marginaux en apparence modestes, répétés à grande échelle, produisent un impact disproportionné.

Erreurs fréquentes à éviter dans la Logistique du Dernier Kilomètre

❌ Erreur 1 : La négligence des « Small Parcels ». Les petits colis sont souvent les plus nombreux et les plus adaptés aux modes de transport doux. Les livrer en gros fourgon est un gaspillage coûteux et polluant.
❌ Erreur 2 : L’optimisation manuelle. Tenter d’optimiser les tournées complexes sans logiciel dédié est une perte de temps. Un algorithme performant trouve des milliers de combinaisons qu’un humain ne verra jamais, garantissant le meilleur itinéraire.
❌ Erreur 3 : La rupture de communication. Ne pas donner au client des informations précises (créneaux de 2h, suivi en direct) mène à l’échec de la livraison, forçant une seconde tentative qui double le coût et l’empreinte carbone.

Questions fréquemment posées sur la Logistique du Dernier Kilomètre

Question 1 : Comment mesurer l’empreinte carbone réelle de mon dernier kilomètre ?

Pour être précis, vous devez calculer les émissions par type de véhicule (diesel, électrique, vélo) et par distance parcourue par colis. Un TMS (Transport Management System) moderne intègre ces données pour fournir un KPI « kg CO2/colis ». Le bilan carbone peut ensuite être pondéré par le taux de mutualisation, si vous partagez vos livraisons.

Question 2 : Le vélo-cargo est-il vraiment adapté aux entreprises de toutes tailles ?

Oui, pour la LDDK urbaine. Les vélos-cargos électriques peuvent transporter jusqu’à 250 kg de charge utile et sont plus rapides que les fourgons dans les centres-villes congestionnés. Pour une PME, l’investissement est faible et le retour sur image est excellent. Il nécessite juste la mise en place d’un hub de consolidation urbain.

Question 3 : Quel est le coût moyen d’un logiciel d’optimisation de tournées pour une PME ?

Les prix varient, mais de nombreuses solutions SaaS proposent des abonnements mensuels basés sur le nombre de véhicules ou de livraisons. Pour une PME de 5 à 10 véhicules, le coût se situe souvent entre 150 € et 500 € par mois. Ce coût est rapidement amorti par les économies de carburant et de temps réalisées grâce à l’optimisation des trajets.

Question 4 : Qu’est-ce qu’un « micro-hub urbain » et pourquoi est-ce essentiel ?

Un micro-hub est un petit espace logistique (souvent un conteneur ou un local) situé au cœur de la ville. Il sert de point de rupture de charge : les gros véhicules déchargent là, et les vélos-cargos ou piétons prennent le relais pour la livraison finale. Il est essentiel pour exploiter les flottes décarbonées et respecter les règles des ZFE.

Question 5 : Combien de temps faut-il pour passer d’une flotte diesel à une flotte verte ?

La transition peut être progressive : 6 à 18 mois. Commencez par externaliser ou par remplacer les véhicules arrivant en fin de vie par des modèles électriques. La conversion à 100 % d’une flotte prendra plusieurs années, mais la mise en place de la Logistique Urbaine Multimodale (vélo, hub) peut démarrer en 3 mois.

Outils et ressources utiles pour la Logistique du Dernier Kilomètre

Pour réussir votre transformation vers une LDDK rapide et verte, l’adoption d’outils intelligents et l’accès à une expertise métier sont cruciaux.

Outil 1 : TMS (Transport Management System) avec VRP intégré
Bénéfice concret : Logiciels comme Opti-Time ou TourSolver permettent d’automatiser l’optimisation des tournées, tenant compte de toutes les contraintes clients et véhicules.
Outil 2 : Plateformes de Mutualisation Locales
Avantage clé : Solutions régionales ou nationales qui mettent en relation différents acteurs pour le partage d’entrepôts ou de flottes de livraison urbaine. Réduit les coûts fixes et l’empreinte carbone par colis.
Outil 3 : Applications de Suivi Client en Temps Réel
Utilisation pratique : Fournit au client une estimation GPS précise de l’arrivée du livreur, réduisant l’incertitude et améliorant le taux de FTD. Permet également au livreur d’informer facilement le client en cas d’imprévu.
Ressource : Formation « Logistique Verte et Supply Chain Agile »
Une formation dédiée aux équipes logistiques et aux managers pour comprendre les enjeux réglementaires (ZFE), maîtriser les outils d’optimisation des tournées et intégrer les modes de transport doux.

Conclusion : Points clés à retenir

  • Coût Stratégique : La Logistique du Dernier Kilomètre est le poste de dépense le plus coûteux de la Supply Chain, mais aussi le plus grand levier d’optimisation.
  • Le Triptyque Gagnant : L’efficacité et la durabilité passent par l’automatisation des tournées, la décarbonation (vélo/électrique) et la mutualisation des ressources.
  • L’Expérience Client : La LDDK est un facteur clé de fidélisation. La rapidité et la transparence verte se transforment en avantage concurrentiel et en meilleure image de marque.
  • Passez à l’action : Ne laissez plus vos tournées au hasard. Commencez par un audit de vos coûts par colis livré et engagez la discussion sur la diversification de votre flotte urbaine.

Ce que fait Co-Opé sur ce type de mission

Chez Co-Opé, c’est généralement Johnny Keire qui intervient sur ce type d’accompagnement. Spécialiste de la performance opérationnelle, il aide les PME industrielles à optimiser leur logistique du dernier kilomètre sans sacrifier ni les délais ni l’impact environnemental.

Cet article fait partie du cocon « Performance opérationnelle des PME industrielles ». Pour une vue d’ensemble et accéder aux autres articles du cocon, consultez notre article pilier : Performance Opérationnelle en PME Industrielle : le Guide Complet.

📚 Catalogue de formation

simplification-processus-levier-croissance

Simplification des Processus : Pourquoi « faire simple » est le nouveau levier de croissance durable

TLDR : La bureaucratie interne, les étapes superflues et le manque de clarté des procédures gaspillent jusqu’à 30 % du temps de vos collaborateurs, étouffant l’innovation. La Simplification des Processus (via la chasse aux tâches inutiles et les Standard Operating Procedures – SOP) permet de libérer ce temps pour le dédier à la valeur ajoutée. L’adoption d’une culture de la simplicité augmente la productivité des équipes de 20 % et réduit drastiquement les erreurs opérationnelles.

Toute entreprise, en grandissant, développe naturellement des couches de complexité : étapes de validation supplémentaires, formulaires redondants, réunions inutiles. Cette « complexité parasite » est invisible sur le bilan comptable, mais coûte une fortune en temps perdu et en frustration des équipes. En tant que Directeur ou Manager, vous avez sûrement entendu des phrases comme : « On a toujours fait comme ça » ou « C’est la procédure qui demande ça ». L’ennemi n’est pas le travail lui-même, mais la façon dont il est organisé.

L’enjeu de la Simplification des Processus est de taille : il s’agit de récupérer ce temps perdu pour le réinvestir dans la croissance, l’innovation, et la relation client. Les leaders d’aujourd’hui ne cherchent plus la performance dans la quantité d’étapes, mais dans la clarté et la fluidité. Nous allons vous montrer comment identifier ces goulots d’étranglement, et comment la documentation rigoureuse des procédures simples (SOP) devient l’outil le plus puissant pour sécuriser la qualité et débloquer l’agilité interne. Adopter la simplicité, ce n’est pas travailler moins, c’est travailler mieux.

Définition et enjeux clés de la Simplification des Processus

La Simplification des Processus est une démarche stratégique visant à réduire le nombre d’étapes, d’interventions humaines, et de documents nécessaires pour accomplir une tâche ou livrer un produit/service, tout en maintenant ou en améliorant la qualité et la conformité. Elle repose souvent sur des principes du Lean Management, notamment l’élimination des « Muda » (gaspillages), où le temps perdu, les stocks inutiles ou le transport superflu sont vus comme des coûts.

Le contexte actuel rend cette démarche stratégique plus que jamais : la transformation digitale exige des processus rapides pour s’adapter aux technologies (ex: automatisation), et la guerre des talents rend l’expérience employé cruciale. Des processus complexes sont une source majeure de démotivation et de stress. Stratégiquement, une Simplification des Processus réussie permet de standardiser les meilleures pratiques (via les SOPs), rendant l’entreprise moins dépendante des experts isolés et assurant une qualité homogène, même en cas de forte croissance ou de turnover. C’est le fondement de l’efficacité opérationnelle durable.

💡 À retenir

La Simplification des Processus n’est pas une coupe budgétaire, mais une stratégie de gain de temps et de qualité. Elle transforme l’énergie gaspillée par la complexité en capacité disponible pour l’innovation. C’est une démarche centrée sur la valeur ajoutée perçue par le client final.

4 Bénéfices mesurables de la Simplification des Processus

L’investissement dans la clarté des opérations génère des retours sur investissement rapides et variés, touchant la performance, les RH et le financier.

Bénéfice 1 : Libération du Temps à Valeur Ajoutée
En éliminant les tâches inutiles (redondances, validations superflues), l’équipe peut se concentrer sur le cœur de métier. Chiffre clé : Les entreprises qui appliquent le Lean dans les services libèrent en moyenne 20 % du temps des employés pour l’amélioration continue ou l’innovation client.
Bénéfice 2 : Réduction Drastique des Erreurs et des Coûts
Les processus standardisés (SOP) réduisent les variations et les interprétations personnelles. Résultat mesurable : Une Simplification des Processus bien menée peut réduire le taux d’erreurs (erreurs de facturation, défauts de production) de 30 % à 50 %, réduisant les coûts de non-qualité.
Bénéfice 3 : Amélioration de l’Expérience Employé (EX)
La réduction de la frustration liée à la bureaucratie améliore le moral. Impact business : Les employés moins frustrés par des processus lourds sont 2 fois plus engagés, ce qui a un impact direct sur la rétention et la marque employeur.
Bénéfice 4 : Accélération de l’Onboarding et de la Polyvalence
Des SOP clairs et documentés facilitent l’intégration des nouveaux arrivants et le transfert de compétences. Cas d’usage : Le temps de formation des nouveaux employés est réduit de 40 % grâce à une documentation procédurale simple et accessible, assurant une montée en compétence rapide.

Comment mener une démarche de Simplification des Processus en 4 étapes ?

La simplification n’est pas un événement, mais un cycle continu. Elle doit être menée de manière structurée et impliquer ceux qui réalisent le travail au quotidien.

Étape 1 : Cartographier et Mesurer le Processus Actuel (Le Diagnostic)

Avant de simplifier, il faut comprendre l’état actuel. Choisissez un processus critique (ex: gestion des commandes, facturation client). Utilisez la cartographie pour le documenter tel qu’il est réellement pratiqué (« as-is »), et non tel qu’il devrait l’être. Chaque étape doit être analysée en mesurant deux éléments clés : 1) Le temps passé (temps de cycle) et 2) La valeur ajoutée pour le client final. Invitez les équipes concernées à dessiner ensemble le processus ; elles seront les premières à identifier les étapes « masquées » ou les attentes inutiles. L’objectif est de visualiser le gaspillage.

✓ Exemple concret

Pour un processus de recrutement : l’équipe RH découvre qu’il y a 4 étapes de validation de la fiche de poste avant la publication. Mesurez le temps cumulé de ces validations (souvent 5 jours). Le « gaspillage » est ce délai, sans valeur ajoutée, qui fait perdre de bons candidats à l’entreprise.

Étape 2 : Identifier et Éliminer les Tâches sans Valeur Ajoutée (La Chasse au Gaspillage)

C’est l’étape de la « chasse aux tâches inutiles ». Les gaspillages (Muda) sont souvent classés en sept catégories (temps d’attente, déplacements, surproduction, etc.). La question clé pour chaque étape identifiée à l’étape 1 est : « Si je supprime cette étape, le client le remarquera-t-il ? ». Si la réponse est non, l’étape est candidate à la suppression, à la simplification, ou à l’automatisation. Visez l’élimination des validations superflues, la consolidation des formulaires ou la réduction des délais d’attente entre deux services.

✓ Exemple concret

Dans un processus de validation de dépense, si toutes les dépenses sous 500 € sont systématiquement approuvées sans modification, le seuil de validation peut être monté à 500 € ou l’approbation supprimée au profit d’un simple contrôle a posteriori. Cela élimine des dizaines d’approbations inutiles par mois.

Étape 3 : Créer les Standard Operating Procedures (SOP) Claires et Simples

Une fois le processus optimisé, il doit être documenté de manière simple et accessible. Les Standard Operating Procedures (SOP) sont des guides étape par étape qui décrivent la manière unique et la plus efficace d’accomplir une tâche. Elles ne doivent pas être des romans ! Privilégiez les listes à puces, les captures d’écran, les organigrammes simples. Le critère de réussite d’un SOP est qu’il doit être utilisable par une personne non formée au préalable. L’objectif est de sécuriser la nouvelle simplicité et d’éviter que les anciennes complexités ne reviennent par habitude ou manque de clarté.

✓ Exemple concret

Un SOP pour le traitement d’une réclamation client devrait contenir : 1. Qui reçoit l’appel ? 2. Quel formulaire remplir (un seul !) ? 3. Quel est le délai maximal de réponse (4h) ? 4. Qui contacte le client après résolution ? Cela garantit que chaque client reçoit la même qualité de service, peu importe l’employé qui le traite.

Étape 4 : Déploiement, Mesure et Culture de l’Amélioration (Le Suivi)

Le plus grand piège est de simplifier une seule fois. La Simplification des Processus doit devenir une culture d’entreprise, encouragée par le management. Déployez le nouveau processus et le SOP à l’équipe, puis mesurez l’impact. Les managers doivent récompenser les équipes qui maintiennent la simplicité et signaler les premiers signes de « re-complexification ». Fixez des objectifs d’amélioration continue (ex: « supprimer 2 étapes de validation inutiles par trimestre »). L’engagement de la Direction est crucial pour que le personnel ose remettre en question des procédures établies et proposer des solutions simples sans crainte de répercussion.

📊 KPI à suivre
  • Temps de Cycle (Lead Time) : Temps entre le début du processus et sa fin (ex: commande à livraison). Cible : Réduction de 15% par an.
  • Taux de Conformité aux SOP : Pourcentage de fois où l’équipe a suivi le Standard Operating Procedure. Interprétation : Mesure l’efficacité de la documentation et la discipline d’exécution.
  • Taux de Tâches à Non-Valeur Ajoutée (TNVA) : Pourcentage du temps total passé sur des activités non directement valorisables. Cible : Maintenir sous 10 % du temps total.

Exemple documenté : la simplicité opérationnelle d’In-N-Out Burger

In-N-Out Burger, un menu volontairement limité comme moteur de performance opérationnelle

La chaîne de restauration américaine In-N-Out Burger a construit tout son modèle opérationnel sur un principe simple : proposer moins de 15 produits au menu, quand la plupart de ses concurrents en proposent plusieurs dizaines. Cette simplicité volontaire permet à l’entreprise de concentrer ses ressources sur la qualité de ses ingrédients, de former ses équipes à devenir rapidement compétentes sur un nombre limité de tâches, et de prévoir plus facilement ses besoins en approvisionnement puisque le mix produit reste stable. Ce choix a directement contribué à la réputation de rapidité et de qualité constante de l’enseigne, sans automatisation coûteuse. Ce cas illustre qu’un processus simplifié n’est pas un processus appauvri : c’est un choix stratégique délibéré, qui libère des ressources pour ce qui compte réellement.

Erreurs fréquentes à éviter dans la Simplification des Processus

❌ Erreur 1 : Simplifier sans consensus. Imposer la nouvelle procédure par le haut sans impliquer les équipes opérationnelles mène au rejet. La nouvelle simplicité doit être conçue *avec* ceux qui l’utiliseront.
❌ Erreur 2 : L’oubli de la conformité. Simplifier ne signifie pas prendre des raccourcis illégaux ou dangereux. Assurez-vous que le nouveau processus simple respecte toutes les obligations légales, de sécurité et de qualité (ISO).
❌ Erreur 3 : Négliger la documentation (SOP). Si le processus est simplifié mais non documenté clairement, il est condamné à redevenir complexe à la première urgence ou au prochain turnover. Le SOP est le garant de la simplicité.

Questions fréquemment posées sur la Simplification des Processus

Question 1 : Comment identifier les « tâches inutiles » qui ralentissent mes équipes ?

La meilleure façon est de demander directement aux équipes : « Quelles sont les trois tâches qui vous frustrent le plus et qui, selon vous, n’apportent aucune valeur au client ? ». Regardez ensuite les étapes qui sont répétées, les validations multiples, et le temps d’attente entre les services. Ces zones sont les cibles prioritaires de l’élimination.

Question 2 : Est-ce que la simplification menace la sécurité et la qualité de mon travail ?

Au contraire. La simplification vise à éliminer le gaspillage, pas les contrôles essentiels. Elle sécurise la qualité en standardisant la *meilleure* façon de faire (le SOP). Le risque est plus élevé lorsque les employés inventent des processus différents faute de clarté. La simplicité est la mère de la fiabilité.

Question 3 : Quel est le coût initial et le retour sur investissement d’une telle démarche ?

Le coût initial est principalement le temps de formation et de cartographie des équipes (souvent 2 à 4 jours de travail ciblé par processus). Le ROI est très rapide : les gains de productivité (le temps libéré) sont directement réinvestissables. Beaucoup d’entreprises constatent des économies de coûts de non-qualité et des hausses de productivité dès les 3 à 6 premiers mois.

Question 4 : Quel outil est indispensable pour documenter les SOP ?

Un outil n’est pas indispensable, mais un référentiel l’est. Vous pouvez utiliser des outils simples comme Google Docs, Notion, ou un Wiki interne. L’important est que le SOP soit facile à trouver, facile à lire (visuel !) et surtout, facile à mettre à jour par les équipes elles-mêmes, sans l’intervention d’un expert technique.

Question 5 : Comment maintenir la simplicité dans le temps et éviter le retour à la complexité ?

C’est une affaire de culture. Mettez en place une « Garde de la Simplicité » : désignez un Champion de la Simplicité par département qui a pour mission de challenger tout nouveau processus ou validation. De plus, faites une révision annuelle des SOP pour s’assurer qu’ils sont toujours pertinents et non alourdis par de nouvelles étapes.

Outils et ressources utiles pour la Simplification des Processus

Pour vous aider à démarrer votre transformation vers la simplicité et libérer vos équipes, voici quatre ressources et outils essentiels.

Outil 1 : Logiciels de BPM (Business Process Management) – Ex: Lucidchart
Bénéfice concret : Ces outils facilitent la cartographie visuelle des processus « as-is » et « to-be » (actuel et futur), permettant à chacun de comprendre le flux de travail et d’identifier les goulots d’étranglement.
Outil 2 : Méthode 5S (Rangement et Organisation)
Avantage clé : Bien que issue de l’industrie, le 5S (Seiri, Seiton, Seiso, Seiketsu, Shitsuke) est parfait pour structurer les espaces de travail numériques et physiques, garantissant que la simplicité des processus ne s’arrête pas au document.
Outil 3 : Le Diagramme de Pareto (Règle des 80/20)
Utilisation pratique : Appliquez ce principe pour identifier que 80 % des erreurs ou des retards sont causés par 20 % des étapes du processus. Cela permet de concentrer vos efforts de simplification là où l’impact sera maximal.
Ressource : Formation « Lean Management et SOP »
Une formation courte et ciblée pour apprendre aux managers et aux équipes comment cartographier, analyser les gaspillages (Muda) et rédiger des Standard Operating Procedures qui sont réellement efficaces.

Conclusion : Points clés à retenir

  • La Simplicité est Stratégique : La Simplification des Processus est le levier le plus puissant pour libérer du temps pour l’innovation et la croissance.
  • Chasse au Gaspillage : Le temps perdu dans les étapes inutiles et les redondances est le coût le plus insidieux et le plus facile à éliminer.
  • SOP, le Garant : La documentation des procédures (SOP) doit être simple et visuelle. Elle sécurise la qualité, même en cas de turnover, et maintient la nouvelle efficacité.
  • Passez à l’action : Commencez par cartographier un processus critique et demandez aux équipes de supprimer les deux étapes les plus frustrantes qui n’ajoutent pas de valeur.

Ce que fait Co-Opé sur ce type de mission

Chez Co-Opé, c’est généralement Nadine Barrat qui intervient sur ce type d’accompagnement. Forte de son expertise en Lean Manufacturing, elle aide les PME à simplifier leurs processus internes pour en faire un véritable levier de croissance, plutôt qu’un chantier de confort.

Cet article fait partie du cocon « Performance opérationnelle des PME industrielles ». Pour une vue d’ensemble et accéder aux autres articles du cocon, consultez notre article pilier : Performance Opérationnelle en PME Industrielle : le Guide Complet.

📚 Catalogue de formation

Page 1 of 2