la coopération de professionnels pour développer vos compétences opérationnelles

entete blog co-ope

Catégorie : Cession et transmission d’entreprise

Les 7 erreurs de due diligence qui font capoter une reprise

TLDR

7 entreprises rachetées sur 10 traversent une crise de croissance ou de trésorerie dans les 24 mois qui suivent la reprise. Dans la majorité des cas, le signal était visible dès la due diligence — simplement personne ne l’a regardé en face. Sur une PME industrielle, ce qui fait capoter une reprise n’est presque jamais dans les comptes : c’est dans l’outil de production vieillissant, le client qui pèse 40 % du CA sans contrat signé, ou le chef d’atelier qui sait tout et n’a rien couché sur le papier.

Sur le terrain industriel, la due diligence est trop souvent traitée comme une formalité entre l’accord de principe et la signature : on missionne l’expert-comptable, on fait relire les statuts par un avocat, et on avance. Le problème, c’est que dans une PME industrielle, la valeur — et le risque — ne sont pas dans les documents juridiques et comptables. Ils sont dans l’atelier, dans le carnet de commandes, dans la tête du dirigeant qui s’apprête à partir.

Le repreneur découvre toujours la vérité : la question est quand

📊 Point clé

7 entreprises rachetées sur 10 traversent une crise de croissance ou de trésorerie dans les 24 mois qui suivent la reprise.

Les repreneurs qui échouent ne sont pas ceux qui ont mal négocié le prix. Ce sont ceux qui ont découvert, six mois après la signature, une réalité opérationnelle que personne n’avait auditée. Le prix se négocie. La réalité du terrain, elle, ne se négocie pas : elle se subit si on ne l’a pas anticipée.

Cas client : la reprise de Précisix

Sous-traitant en usinage de précision, 18 salariés, Haute-Savoie

Julien, 41 ans, cadre dans l’industrie depuis quinze ans, négocie le rachat de Précisix, sous-traitant en usinage de précision pour l’aéronautique et le médical, 18 salariés, implanté en Haute-Savoie. Chiffre d’affaires : 2,4 M€. Prix demandé par le cédant : 1,6 M€, sur la base d’un excédent brut d’exploitation jugé solide. L’audit comptable classique, mené par l’expert-comptable de Julien, ne relève rien d’alarmant. Mais un accompagnement Co-Opé sur la due diligence opérationnelle fait émerger trois points que personne n’avait challengés : un client représente 38 % du CA sans contrat cadre signé, deux machines à commande numérique sur cinq ont plus de dix-huit ans et n’ont pas de plan de remplacement budgété, et le chef d’atelier, 62 ans, seul dépositaire du savoir-faire sur les pièces les plus complexes, n’a jamais formé personne en interne. Résultat : le prix n’a pas bougé, mais le plan de reprise a changé du tout au tout — contractualisation du client clé avant la signature, budget d’investissement machine intégré au plan de financement, et plan de transfert de compétences du chef d’atelier négocié avec le cédant sur les six premiers mois. Sans cet audit, Julien aurait découvert ces trois sujets un par un, seul, dans les mois suivant son arrivée, au pire moment possible.

Les 7 erreurs qui font capoter une reprise

1. Se focaliser sur les comptes et ignorer la réalité opérationnelle

L’erreur : traiter la due diligence comme un exercice purement comptable et fiscal. Les trois derniers bilans sont propres, la rentabilité est là : le dossier est jugé solide.
La bonne pratique : compléter systématiquement l’audit financier par une visite terrain structurée — état du parc machines, organisation des flux, charge réelle de l’atelier. Un EBE flatteur peut masquer un outil de production à bout de souffle.

2. Ne pas challenger la dépendance client et fournisseur

L’erreur : constater que le portefeuille clients est stable sans vérifier s’il repose sur des contrats formalisés ou sur la seule relation personnelle du dirigeant sortant.
La bonne pratique : cartographier la concentration du CA par client, vérifier l’existence de contrats cadres et de clauses de changement de contrôle, et sécuriser les relations à risque avant la signature, pas après.

3. Sous-estimer le poids du dirigeant sortant dans le commercial

L’erreur : croire que le carnet de commandes appartient à l’entreprise, alors qu’il appartient largement au réseau personnel du cédant.
La bonne pratique : prévoir une période de transition commerciale formalisée, un accompagnement des rendez-vous clés, une présentation active du repreneur — et surtout l’intégrer contractuellement dans l’accord de cession, pas comme une simple bonne volonté du cédant.

4. Auditer l’outil industriel de façon superficielle

L’erreur : se contenter d’un inventaire du parc machines sans évaluer son âge réel, son état de maintenance, et les investissements de remplacement à prévoir à 3 et 5 ans.
La bonne pratique : faire réaliser un audit industriel dédié — pas seulement un inventaire — et intégrer les investissements identifiés au plan de financement de la reprise, en les négociant le cas échéant dans le prix.

5. Ignorer le climat social et les compétences critiques

L’erreur : ne pas identifier les collaborateurs clés qui détiennent un savoir-faire non documenté, ni anticiper le risque de départ à l’annonce de la reprise.
La bonne pratique : cartographier les compétences critiques et les risques de départ, et construire avec le cédant un plan de transfert de savoir-faire avant la clôture de l’opération, pas après le premier départ surprise.

6. Mal évaluer le BFR réel et les engagements hors bilan

L’erreur : s’arrêter au bilan sans vérifier les cautions, garanties, litiges en cours ou commandes en retard qui pèseront sur la trésorerie post-reprise.
La bonne pratique : exiger une revue exhaustive des engagements hors bilan et des litiges en cours, et intégrer une garantie d’actif/passif (GAP) dimensionnée aux risques réels identifiés, pas à un modèle type.

7. Ne pas préparer de plan d’intégration post-reprise

L’erreur : considérer que le travail s’arrête à la signature, et improviser les 100 premiers jours une fois aux commandes.
La bonne pratique : construire, en amont de la signature, un plan des 100 premiers jours priorisant les sujets identifiés en due diligence — client à sécuriser, machine à remplacer, compétence à transférer — pour piloter la reprise plutôt que la subir.

Ce dernier point rejoint directement les enjeux des 100 premiers jours d’une reprise : plus la due diligence a été rigoureuse, plus ce plan d’intégration part sur des bases solides plutôt que sur des découvertes de dernière minute.

Erreurs fréquentes à éviter

❌ Traiter la due diligence comme une formalité entre l’accord de principe et la signature : c’est précisément la fenêtre où se joue la réussite ou l’échec de la reprise.
❌ Se satisfaire d’un dossier financier propre : un EBE solide peut coexister avec un outil de production vieillissant, une dépendance client non sécurisée, ou un savoir-faire critique non documenté.
❌ Négocier le prix sans négocier la réalité du terrain : le prix se négocie ; la réalité opérationnelle, elle, se subit si elle n’a pas été anticipée avant la signature.

Ce qu’il faut retenir

  • Une due diligence qui protège vraiment un repreneur ne se limite jamais aux chiffres. Sur une PME industrielle, elle doit croiser trois regards : financier, opérationnel et humain.
  • C’est cette approche à 360°, et non un audit comptable isolé, qui distingue une reprise maîtrisée d’une reprise subie.
  • Le prix n’est presque jamais le vrai sujet : comme le montre le cas Précisix, une due diligence rigoureuse ne fait pas nécessairement baisser le prix — elle change la façon de piloter la reprise.

Questions fréquemment posées

La due diligence comptable classique ne suffit-elle vraiment pas pour une PME industrielle ?

Elle reste nécessaire mais n’est pas suffisante. Comme le montre le cas Précisix, un audit comptable peut ne révéler aucune alerte alors que la dépendance client, l’état du parc machines ou la concentration de savoir-faire sur une seule personne représentent des risques majeurs invisibles dans les bilans.

Une due diligence opérationnelle approfondie fait-elle systématiquement baisser le prix de la reprise ?

Pas nécessairement. Dans le cas Précisix, le prix n’a pas bougé : ce qui a changé, c’est le plan de reprise lui-même, avec des mesures de sécurisation négociées avant la signature plutôt que découvertes après.

Par quelle erreur les repreneurs sont-ils le plus souvent surpris ?

La dépendance au dirigeant sortant dans la relation commerciale et la concentration de savoir-faire critique chez un seul collaborateur reviennent le plus fréquemment : ce sont des risques qui n’apparaissent dans aucun bilan et qui ne se révèlent souvent qu’après le départ du cédant.

Ce que fait Co-Opé sur ce type de mission

Chez Co-Opé, c’est généralement Johnny Keire qui intervient sur ce type d’accompagnement. Ancien directeur de sites industriels, il structure des due diligences à 360° — financière, opérationnelle et humaine — pour que les repreneurs pilotent leur reprise plutôt que de la subir.

Cet article fait partie du cocon « Cession et transmission d’entreprise ». Pour une vue d’ensemble et accéder aux autres articles du cocon, consultez notre article pilier : Les 5 étapes clés pour préparer sa transmission 2 ans à l’avance.

📚 Catalogue de formation

Accompagner les salariés pendant une cession d’entreprise

TLDR

En France, la loi impose depuis 2014 (loi Hamon) une information préalable des salariés au moins deux mois avant la cession de la majorité du capital d’une PME de moins de 250 salariés — une obligation légale qui n’est qu’un point de départ, pas une stratégie de communication à elle seule. Une communication transparente et anticipée maintient la confiance des équipes et facilite l’acceptation des changements à venir ; à l’inverse, une communication tardive ou évasive nourrit rumeurs et départs anticipés, souvent parmi les collaborateurs les plus qualifiés.

La cession d’une entreprise est souvent pensée du point de vue du cédant et de l’acheteur — valorisation, négociation, aspects juridiques — en oubliant qu’elle représente aussi une rupture majeure pour les salariés, qui découvrent parfois le projet tardivement, sans y avoir été préparés. Cette dimension humaine, mal gérée, peut fragiliser l’opération elle-même : un acheteur n’achète jamais seulement des actifs, il achète aussi une équipe stable.

Une obligation légale, mais un enjeu bien plus large

📊 Données clés

La loi du 31 juillet 2014 (loi Hamon) impose au cédant d’informer individuellement chaque salarié au moins deux mois avant la cession de la majorité des parts sociales ou du capital, pour les PME de moins de 250 salariés. Au-delà de cette obligation légale, une communication transparente et anticipée maintient la confiance des équipes, tandis que des salariés bien informés acceptent mieux les changements à venir et restent mobilisés pendant la période de transition.

L’obligation légale fixe un délai minimal, pas une stratégie de communication : respecter les deux mois sans accompagner la transition humainement ne suffit généralement pas à préserver la stabilité de l’équipe.

3 leviers pour préserver la stabilité de l’équipe pendant la cession

1. Anticiper la communication au-delà du minimum légal

Les rumeurs se propagent presque toujours avant l’annonce officielle, dès que les premiers signaux (visites d’un repreneur potentiel, réunions inhabituelles) sont perçus par les équipes. Une communication anticipée, même partielle, réduit l’espace laissé aux spéculations les plus anxiogènes, souvent bien plus déstabilisantes que la réalité du projet.

2. Identifier et sécuriser les collaborateurs clés en priorité

Le risque principal d’une cession mal accompagnée n’est pas un départ massif, mais le départ ciblé de quelques collaborateurs clés, souvent les plus qualifiés et les plus recherchés sur le marché de l’emploi — précisément ceux dont le maintien conditionne parfois la valorisation même de l’entreprise. Une communication et une sécurisation dédiées à ces profils, en amont de l’annonce générale, limitent ce risque.

3. Prévoir un accompagnement social structuré, pas seulement une information

Au-delà de l’obligation d’informer, un accompagnement social structuré — espaces d’écoute, formation des managers de proximité à la gestion des inquiétudes, points réguliers pendant la période de transition — limite l’impact de la cession sur le climat social. Ce n’est pas une option de confort : le climat social pendant la période de transition influence directement la performance de l’entreprise que le repreneur découvre à son arrivée.

Erreurs fréquentes à éviter

❌ Se limiter au respect du délai légal : les deux mois d’information préalable prévus par la loi ne constituent qu’un minimum, pas une stratégie de communication suffisante pour préserver la confiance des équipes.
❌ Laisser les rumeurs précéder l’annonce officielle : les premiers signaux d’une cession en préparation sont rarement invisibles ; le silence prolongé nourrit des spéculations souvent plus anxiogènes que la réalité.
❌ Traiter tous les salariés de façon identique : les collaborateurs clés, dont le départ pèserait le plus sur l’entreprise et sur sa valorisation, méritent une attention et une sécurisation spécifiques, en amont de la communication générale.

Questions fréquemment posées

L’obligation d’information préalable des salariés s’applique-t-elle à toutes les cessions ?

Elle concerne principalement les cessions de la majorité du capital ou des fonds de commerce dans les entreprises de moins de 250 salariés n’ayant pas l’obligation de mettre en place un comité social et économique élargi. Les modalités précises dépendent de la structure juridique et de la taille de l’entreprise, à vérifier avec un conseil juridique.

Faut-il informer tous les salariés en même temps ?

Une séquence progressive est généralement préférable : informer et sécuriser en priorité les collaborateurs clés, puis communiquer plus largement, plutôt qu’une annonce simultanée qui ne permet pas de gérer les réactions individuelles les plus sensibles.

Comment rassurer les équipes sans trahir la confidentialité nécessaire à la négociation ?

En communiquant sur le processus et le calendrier, même sans détailler les termes financiers confidentiels de la négociation. L’absence totale d’information est presque toujours plus anxiogène que des informations partielles mais honnêtes sur l’avancement du projet.

Ce que fait Co-Opé sur ce type de mission

Chez Co-Opé, c’est généralement Nadine Barrat qui intervient sur ce type d’accompagnement. Son expérience de la conduite du changement en contexte industriel lui permet d’aider les dirigeants à préserver la stabilité de leurs équipes pendant une période de cession, souvent aussi déstabilisante pour les salariés que pour le cédant lui-même.

Cet article fait partie du cocon « Cession et transmission d’entreprise ». Pour une vue d’ensemble et accéder aux autres articles du cocon, consultez notre article pilier : Les 5 étapes clés pour préparer sa transmission 2 ans à l’avance.

📚 Catalogue de formation

Valoriser financièrement sa PME avant une cession

TLDR

En 2026, une PME française se valorise en moyenne autour de 5,5 fois son EBITDA, avec un écart sectoriel important : 3 à 4 fois pour les services à faible valeur ajoutée et le BTP, 5 à 7 fois pour l’industrie et le commerce, jusqu’à 8 à 15 fois pour la tech et l’édition de logiciels. Ce multiple ne s’applique jamais à un EBITDA brut : il s’applique à un EBITDA « normalisé », retraité des éléments exceptionnels et de la rémunération réelle du dirigeant — un travail de préparation qui peut faire varier significativement le prix final.

Beaucoup de dirigeants découvrent la logique de valorisation de leur entreprise au moment même où ils entament leur cession — trop tard pour agir sur les leviers qui l’améliorent. Comprendre ces mécanismes en amont, idéalement plusieurs années avant la cession envisagée, permet d’orienter certaines décisions de gestion courante en fonction de leur impact sur la valorisation finale.

Comment se calcule réellement la valeur d’une PME

📊 Données clés

La formule de base : valeur d’entreprise = EBITDA × multiple sectoriel. En 2026, le multiple moyen s’établit autour de 5,5 pour une PME française, avec un écart marqué selon le secteur : 3 à 4 pour les services à faible valeur ajoutée et le BTP, 5 à 7 pour l’industrie et le commerce, 8 à 15 pour la tech et les éditeurs de logiciels. On passe ensuite de la valeur d’entreprise à la valeur des titres — le prix effectivement payé au cédant — en retranchant la dette nette financière et en ajoutant la trésorerie excédentaire.

Trois approches complémentaires structurent une valorisation complète : la méthode patrimoniale (actifs nets corrigés), la méthode de rentabilité (multiple d’EBITDA ou actualisation des flux de trésorerie), et la méthode comparative (benchmark sur des transactions similaires du secteur). En pratique, c’est la méthode de rentabilité par les multiples qui structure la majorité des négociations de PME.

3 leviers pour améliorer sa valorisation avant la cession

1. Normaliser l’EBITDA en amont, pas au moment de la négociation

Un EBITDA « normalisé » retraite les éléments non récurrents (un sinistre exceptionnel, une charge ponctuelle) et surtout la rémunération réelle du dirigeant, souvent fixée pour des raisons fiscales plutôt qu’en fonction du marché. Ce retraitement, généralement calculé sur une moyenne de trois ans, doit être documenté et justifiable — un travail qui se prépare en amont, pas dans l’urgence de la négociation, sous peine de perdre en crédibilité face à l’acheteur.

2. Réduire la dépendance au dirigeant, qui pèse directement sur le multiple appliqué

Un acheteur applique presque toujours une décote lorsque l’activité repose excessivement sur la relation personnelle du cédant avec ses clients ou ses savoir-faire non documentés. Formaliser les relations commerciales, documenter les processus clés et faire monter en compétence une équipe de direction intermédiaire réduit cette décote — parfois de façon très significative sur le prix final.

3. Se positionner dans la fourchette haute du multiple sectoriel, pas seulement dans la moyenne

L’écart entre le bas et le haut d’une fourchette sectorielle (par exemple 5 à 7 pour l’industrie) ne tient pas au hasard : il reflète généralement la qualité de la récurrence du chiffre d’affaires, la diversification de la clientèle, et la solidité de l’organisation au-delà du dirigeant. Ces critères, largement pilotables plusieurs années à l’avance, déterminent si une entreprise se valorise en bas ou en haut de sa fourchette sectorielle.

Erreurs fréquentes à éviter

❌ Découvrir la logique de valorisation au moment de la cession : les leviers qui améliorent le multiple appliqué se pilotent sur plusieurs années, pas dans les derniers mois avant la vente.
❌ Présenter un EBITDA brut sans retraitement documenté : un acheteur sérieux retraite lui-même l’EBITDA ; autant que ce travail soit fait et justifié en amont par le cédant plutôt que découvert, à son désavantage, en négociation.
❌ Sous-estimer l’impact de la dépendance au dirigeant : une entreprise perçue comme « invendable sans son fondateur » subit une décote qui peut représenter une part significative de la valorisation théorique.

Questions fréquemment posées

Combien de temps avant la cession faut-il commencer à travailler sur la valorisation ?

Idéalement 2 à 3 ans avant, pour laisser le temps de normaliser l’EBITDA sur plusieurs exercices et de réduire la dépendance au dirigeant — deux leviers qui ne peuvent pas s’improviser dans les derniers mois avant une cession.

Le multiple sectoriel s’applique-t-il de la même façon à toutes les tailles de PME ?

Non, les très petites structures se valorisent généralement dans la fourchette basse de leur secteur, la taille et la structuration de l’organisation étant elles-mêmes des critères qui pèsent sur le multiple appliqué.

Faut-il faire réaliser une valorisation par un tiers indépendant ?

C’est fortement recommandé : une valorisation réalisée uniquement par le cédant manque généralement d’objectivité, et un chiffre non étayé par une méthode reconnue perd en crédibilité dès la première discussion avec un acheteur sérieux.

Ce que fait Co-Opé sur ce type de mission

Chez Co-Opé, c’est généralement David Ferraris qui intervient sur ce type de mission. Fort de 20 ans d’expérience en gestion et stratégie commerciale, il aide les dirigeants à comprendre et à optimiser les leviers qui déterminent la valorisation de leur entreprise avant une cession.

Cet article fait partie du cocon « Cession et transmission d’entreprise ». Pour une vue d’ensemble et accéder aux autres articles du cocon, consultez notre article pilier : Les 5 étapes clés pour préparer sa transmission 2 ans à l’avance.

📚 Catalogue de formation

PME industrielle : ce qui disparaît quand vos anciens partent à la retraite

CONSEIL · PME INDUSTRIELLE | Organisation · Compétences · Transmission de savoir-faire · RH · Management

Départ à la retraite dans une PME industrielle

📌 TLDR

D’ici 2030, plus de 40 % des techniciens et opérateurs qualifiés de l’industrie française partiront à la retraite. Ce ne sont pas seulement des postes à pourvoir. Ce sont des années de savoir-faire, de mémoire technique et de relations clients qui partent avec eux — si rien n’a été préparé.

La fragilité cachée derrière la stabilité

L’entreprise fonctionnait. C’était même le problème.

Elle fonctionnait parce que trois personnes savaient tout. Depuis 20 ans. Sans jamais l’avoir écrit nulle part.

Le dirigeant le savait. Il n’avait jamais voulu « déranger » ce qui marchait. Jusqu’au jour où l’un des trois a annoncé sa retraite.

Ce que nous avons découvert en arrivant, ce n’est pas un problème de compétence. C’est un problème de dépendance invisible.

La fragilité cachée derrière la stabilité

Les PME industrielles qui ont de l’ancienneté ont une valeur réelle : des clients fidèles, des équipes stables, des savoir-faire éprouvés. Cette stabilité est une force. Mais elle cache parfois une fragilité profonde.

Ce que nous posons systématiquement comme question à ces dirigeants :

« Si vos deux ou trois personnes clés partaient demain, qu’est-ce qui disparaîtrait — et personne d’autre ne saurait le reconstruire ? »

La réponse est presque toujours la même. Et elle surprend les dirigeants eux-mêmes : des réglages machines jamais documentés, des habitudes client qui évitent les litiges, une mémoire des pannes et des solutions trouvées en urgence, des relations fournisseurs construites sur une confiance personnelle de 15 ans.

Rien de tout cela ne figure dans un organigramme. Rien ne s’apprend en deux semaines de passation.

📊 Données clés

40 % des techniciens et opérateurs qualifiés de l’industrie française partiront à la retraite d’ici 2030. (Source : Observatoire des métiers de l’industrie, 2025)

6 mois c’est le délai moyen de préparation d’un départ à la retraite dans les PME industrielles. Il faudrait 18 à 36 mois pour une transmission sérieuse des compétences critiques.

Ce que coûte vraiment un départ non préparé

Les dirigeants raisonnent souvent en coût de recrutement. C’est une vision trop étroite.

Le coût visible : le recrutement

Entre 15 et 30 % du salaire annuel selon les postes. Sur un technicien confirmé, cela représente souvent 8 000 à 20 000 euros en frais directs.

Le coût semi-visible : la montée en compétences

Entre 6 et 18 mois avant qu’un remplaçant atteigne le niveau de l’ancien. Pendant ce temps, la productivité du poste est réduite de 30 à 50 %. Sur un opérateur clé dans un atelier de 20 personnes, l’impact sur la capacité globale est significatif.

Le coût invisible : la perte de savoir-faire

C’est là que se situe le vrai risque. Réglages, méthodes, relations, mémoire des incidents — ce qui ne s’apprend que par l’expérience et ne se transmet pas en quelques semaines de passation. Ce coût-là ne figure dans aucun bilan. Mais il se ressent pendant des années.

💡 À retenir

2 à 4 fois c’est le multiple réel du coût total d’un départ non préparé par rapport au coût de recrutement apparent.

Exemple documenté : le défi de transmission des savoirs du programme Grand Carénage d’EDF

EDF, quand tout un secteur industriel doit transmettre en quelques années des savoirs accumulés sur des décennies

Le programme Grand Carénage d’EDF, qui vise à prolonger la durée de vie du parc nucléaire français au-delà de 40 ans, se heurte à un défi documenté par l’entreprise elle-même : préserver les savoir-faire spécifiques accumulés par des générations de techniciens, alors que l’âge moyen de départ à la retraite dans le secteur est passé de 52,7 ans en 2010 à 60 ans en 2023. Le directeur régional d’EDF pour le Centre-Val de Loire résume la difficulté : trouver des entreprises qualifiées dans la région n’est pas le problème principal — trouver la main-d’œuvre disponible l’est. Ce défi illustre à l’échelle d’un secteur industriel entier ce que rencontre chaque PME confrontée au départ d’un salarié expérimenté : au-delà du recrutement, c’est la capacité à documenter et transférer un savoir tacite qui détermine si l’expertise survit à son départ.

Les 5 questions pour évaluer la fragilité de votre organisation

Ces questions n’ont pas de mauvaise réponse. Elles ont des réponses qui révèlent où vous êtes solide — et où vous êtes fragile.

  • Si votre meilleur technicien partait demain, combien de temps faudrait-il pour que quelqu’un d’autre maîtrise vraiment son poste ?
  • Vos process de production sont-ils documentés — ou existent-ils principalement dans les têtes des gens en place ?
  • Vos clients seraient-ils aussi fidèles à votre entreprise qu’aux personnes qui les suivent depuis des années ?
  • Avez-vous des managers capables de prendre des décisions importantes sans vous consulter ?
  • Avez-vous cartographié les départs prévisibles dans les 3 prochaines années — retraites, mobilités, risques de départ ?

Comment préparer la transmission des savoir-faire critiques

Étape 1 : cartographier les compétences critiques

Pas un GPEC sur PowerPoint. Une démarche terrain, avec les opérateurs eux-mêmes. Identifier les savoir-faire qui n’existent que dans les têtes, les process qui ne sont nulle part documentés, les relations clés portées par une seule personne.

Cette cartographie prend 3 à 4 semaines. Elle révèle toujours plus que ce que le dirigeant imaginait.

Étape 2 : structurer la transmission sur 12 à 18 mois

La passation ne se fait pas en quelques semaines. Elle se structure sur la durée : binômes de travail progressifs, documentation des process par les détenteurs eux-mêmes, mise en situation supervisée, ateliers de transmission collective sur les savoir-faire partagés.

L’AFEST (Action de Formation En Situation de Travail) est ici un outil particulièrement adapté : elle permet de formaliser la transmission directement sur le poste, en situation réelle, avec des temps de réflexivité intégrés.

Étape 3 : préparer les nouveaux à monter en responsabilité

La transmission des compétences ne suffit pas si les personnes qui les reçoivent ne sont pas préparées à exercer plus de responsabilités. Manager de proximité, chef de projet, référent technique — autant de rôles qui nécessitent un accompagnement spécifique, au-delà de la seule compétence métier.

Étape 4 : faire parler le dirigeant à ses équipes

C’est souvent l’étape la plus difficile. Le dirigeant d’une PME vieillissante n’a pas toujours nommé clairement l’enjeu devant ses équipes. Parler du futur, des départs à venir, des évolutions de l’organisation — c’est une posture qui s’accompagne. Et qui change tout à la manière dont les équipes vivent la transition.

❌ Ce qu’il ne faut surtout pas faire

✗ Préparer le départ en 6 semaines : c’est 3 à 5 fois trop court pour les compétences critiques.
✗ Considérer la passation comme un transfert d’information plutôt que comme un transfert de savoir-faire : ce n’est pas la même chose.
✗ Oublier la dimension relationnelle : les clients, les fournisseurs, les interlocuteurs clés ne se « transfèrent » pas — ils se construisent.
✗ Ne pas impliquer les partants dans la démarche : ceux qui savent sont les seuls capables de transmettre vraiment.

Le vrai sujet n’est pas le changement. C’est la continuité.

Beaucoup de consultants parlent de transformation. Ce n’est pas toujours le bon mot pour une PME industrielle établie.

Parfois, le vrai enjeu n’est pas de changer. C’est de ne pas perdre. Ne pas perdre les compétences qui font la qualité de vos produits. Ne pas perdre les relations qui fidélisent vos clients. Ne pas perdre l’esprit de l’entreprise que vous avez construit.

Une PME ancienne a une valeur que les jeunes entreprises n’ont pas : de l’histoire, de la crédibilité, des habitudes de travail éprouvées. La préserver tout en l’adaptant, c’est un exercice délicat. Mais c’est un exercice possible — à condition de ne pas attendre le départ du dernier qui sait pour s’en préoccuper.

💡 Règle des 3 ans

Un plan de transmission des compétences critiques doit commencer 18 à 36 mois avant les départs prévisibles pour être efficace.

Cet article fait partie du cocon « Cession et transmission d’entreprise ». Pour une vue d’ensemble et accéder aux autres articles du cocon, consultez notre article pilier : Les 5 étapes clés pour préparer sa transmission 2 ans à l’avance.

Ce que fait Co-Opé sur ce type de mission

Nadine Barrat pilote la cartographie des compétences critiques et conçoit les dispositifs AFEST adaptés à chaque situation. Elle est spécialiste de la transmission des savoir-faire en situation de travail — c’est son terrain depuis plus de 10 ans. Johnny Keyre intervient sur la structuration organisationnelle : redéfinir les rôles, renforcer le management intermédiaire, documenter les process.

Stéphanie Lombardo accompagne le dirigeant sur sa posture et l’aide à nommer l’avenir devant ses équipes — ce moment de communication interne que beaucoup de dirigeants repoussent et qui détermine pourtant la manière dont les équipes vivent la transition. David Ferraris intègre la dimension de préparation à la transmission si la cession est envisagée dans le même horizon temporel.

La mission dure 6 à 18 mois selon l’ampleur des départs prévisibles et l’état de la documentation existante. Elle commence toujours par une cartographie terrain — réalisée avec les équipes elles-mêmes.


📚 Catalogue de formation

PME industrielle : quand le chiffre d’affaires baisse, la rentabilité s’effondre encore plus vite

CONSEIL · PME INDUSTRIELLE | Décroissance · Rentabilité · Gestion · Organisation · Commercial

PME industrielle en baisse d'activité

📌 TLDR

Une PME industrielle qui perd 20 % de CA ne perd pas 20 % de ses coûts. Elle en perd 8 à 12 %. C’est le ciseau de la décroissance. Les PME qui s’en sortent ne sont pas celles qui ont coupé le plus — ce sont celles qui ont su où couper, et quand.

Le problème réel : les coûts fixes

Son chiffre d’affaires avait baissé de 20 %. Il avait tout essayé. Baisser les prix. Relancer les anciens clients. Serrer les budgets. Ça n’avait pas suffi.

Quand on est arrivé, il nous a dit : « Je sais que ça va mal. Je ne sais pas où couper sans tout casser. »

C’est la vraie question de la décroissance dans l’industrie. Pas « combien on perd » — mais « où est la valeur qui reste, et comment on la protège. »

Le paradoxe des coûts fixes dans l’industrie

C’est le premier point que les dirigeants de PME industrielles découvrent — souvent trop tard.

Quand l’activité baisse de 20 %, les coûts variables (matières, intérim, énergie de production) suivent. Mais les coûts fixes, eux, restent : loyers, amortissements machines, salaires permanents, assurances, abonnements. Ils représentent souvent 60 à 70 % de la base de coûts d’une PME industrielle.

Résultat : une baisse de CA de 20 % se traduit par une baisse de coûts de 8 à 12 % seulement. Mais la marge, elle, s’effondre bien au-delà.

📊 Données clés

20 % de CA en moins = 8 à 12 % de coûts en moins seulement. La marge absorbe la différence. C’est le ciseau de la décroissance.

70 % des coûts d’une PME industrielle sont fixes ou semi-fixes. Ils ne bougent pas quand l’activité baisse.

C’est pourquoi baisser les prix pour relancer le CA est presque toujours la mauvaise réponse : on comprime une marge déjà sous tension, sans régler le problème structurel.

Les 5 signaux d’alerte que les dirigeants ignorent

Une PME industrielle ne tombe pas du jour au lendemain. Elle envoie des signaux. Longtemps avant. Les voici — tirés directement de ce que nous observons sur le terrain.

  • Le délai de paiement clients s’allonge sans raison apparente.
  • Les commerciaux reviennent sans commandes et blâment la concurrence — sans l’analyser.
  • Les opérateurs font de moins en moins d’heures supplémentaires.
  • Un ou deux clients importants réduisent progressivement leurs volumes.
  • Le dirigeant règle les factures fournisseurs en décalé pour tenir la trésorerie.

Ces signaux, pris séparément, semblent gérables. Ensemble, ils forment une trajectoire. Agir quand deux ou trois d’entre eux apparaissent change tout. Agir quand les cinq sont réunis coûte beaucoup plus cher.

Exemple documenté : le redressement de Best Buy par la discipline des coûts

Best Buy, restaurer la rentabilité sans sacrifier les équipes ni la qualité de service

Lorsque Hubert Joly prend la direction de Best Buy fin 2012, l’enseigne américaine d’électronique est donnée pour condamnée face à la concurrence d’Amazon. Plutôt que des coupes aveugles, Joly engage un plan baptisé « Renew Blue » fondé sur une conviction précise : 80 % de la structure de coûts de l’entreprise ne relève pas des salaires. L’entreprise réduit ses coûts annualisés de 765 millions de dollars dès la première année — au-delà de l’objectif initial de 725 millions — avant de porter la cible à un milliard, pour un total avoisinant 2 milliards de dollars d’économies sur la durée du plan. Dans le même temps, l’enseigne renoue avec une croissance des ventes à magasins comparables pendant huit trimestres consécutifs. Ce cas illustre qu’une baisse de rentabilité brutale appelle une discipline précise sur les postes de coûts qui pèsent réellement, plutôt que des coupes générales.

Ce que les PME font — et ce qu’elles devraient faire

L’erreur classique : couper dans la formation

C’est la première ligne que les dirigeants sacrifient en période difficile. Elle est visible. Elle ne semble pas « productive » immédiatement. Elle est ajustable.

C’est une erreur stratégique. La décroissance est un moment où l’entreprise a du temps — souvent le seul — pour former, pour revoir ses méthodes, pour préparer la reprise. Les PME qui ressortent renforcées d’une période difficile sont celles qui ont utilisé ce temps à bon escient.

Couper les coûts inutiles : nécessaire. Couper l’avenir : une erreur.

Ce que font les PME qui s’en sortent

Elles font trois choses que les autres ne font pas — ou pas assez tôt.

  • Elles diagnostiquent leur rentabilité par produit/client/marché. Pas par intuition.
  • Elles protègent les compétences critiques pendant la période creuse, pour ne pas les reperdre à la reprise.
  • Elles travaillent leur base commerciale pendant la période difficile — et n’attendent pas que « ça reparte ».

❌ Les 4 erreurs fatales en décroissance

✗ Baisser les prix pour relancer le CA : on comprime la marge sans traiter les vraies causes.
✗ Attendre que ça reparte spontanément : la décroissance s’auto-alimente si rien ne change.
✗ Couper la formation et le développement des compétences : on sacrifie la capacité à rebondir.
✗ Ne pas appeler les clients qui sont partis pour comprendre pourquoi : c’est pourtant là que se trouve la vraie information.

Les 4 leviers d’une gestion de décroissance efficace

1. Cartographier la rentabilité réelle par ligne de valeur
C’est le diagnostic de base — et le plus souvent absent. Quelle ligne de produit, quel client, quel marché est encore rentable ? À quel niveau de prix et de volume ? Ce travail, réalisé en quelques semaines, donne une carte de navigation que aucun dirigeant ne peut construire dans sa tête.
2. Séparer ce qui est dépense et ce qui est investissement
En période difficile, tout semble être une dépense. Le travail du conseil est d’aider le dirigeant à distinguer ce qu’il peut vraiment couper (coûts sans valeur ajoutée) de ce qu’il doit protéger (compétences critiques, relations clients stratégiques, capacité de rebond).
3. Restructurer les coûts — pas les supprimer
La réduction des coûts n’est pas une politique de suppression en masse. C’est un travail de restructuration : renégocier les baux, mutualiser les fonctions support, réorganiser les plannings de production, réduire les stocks dormants. Des actions à fort impact sans casser l’outil.
4. Relancer commercialement pendant la période creuse
Les PME qui attendent la fin de la décroissance pour reprendre une activité commerciale arrivent toujours trop tard. La prospection, le travail sur les anciens clients, le repositionnement de l’offre — tout cela se fait pendant la période creuse, quand on a du temps, pas après.

✓ Ce qu’une décroissance bien gérée peut vous apporter

  • Une structure de coûts plus solide qu’avant la baisse d’activité.
  • Une base commerciale diversifiée — moins dépendante d’un ou deux clients.
  • Des compétences clés préservées et prêtes pour la reprise.
  • Un dirigeant qui connaît enfin précisément où se trouve sa rentabilité.
Cet article fait partie du cocon « Cession et transmission d’entreprise ». Pour une vue d’ensemble et accéder aux autres articles du cocon, consultez notre article pilier : Les 5 étapes clés pour préparer sa transmission 2 ans à l’avance.

Ce que fait Co-Opé sur ce type de mission

David Ferraris pilote le diagnostic de rentabilité et la restructuration financière. Il construit avec le dirigeant le tableau de bord de pilotage de crise — simple, actionnable, tenu en autonomie. Johnny Keyre intervient sur la réorganisation des flux et de la production pour dégager des marges sans investissement supplémentaire.

Nadine Barrat sécurise les compétences critiques et met en place, si la période le permet, des actions de formation ciblées sur les postes clés. Stéphanie Lombardo accompagne le dirigeant sur sa posture et sur le discours client — parce qu’une PME en difficulté a besoin que son dirigeant reste crédible vis-à-vis de son marché.

La mission dure 3 à 6 mois. Elle commence toujours par un diagnostic de 2 à 3 semaines qui donne une lecture claire de la situation réelle — et des vrais leviers d’action.


📚 Catalogue de formation

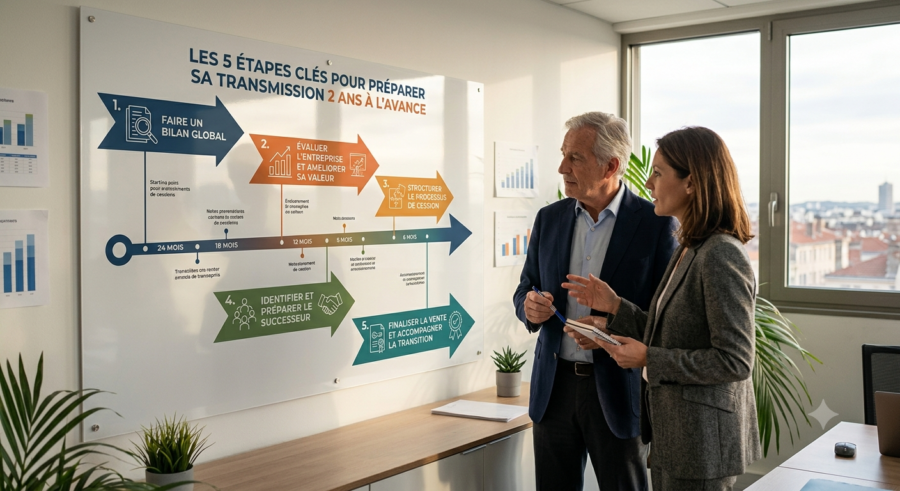
Les 5 étapes clés pour préparer sa transmission 2 ans à l’avance

En bref : La plupart des cédants s’y prennent trop tard. Une transmission bien préparée se construit sur 18 à 24 mois minimum. Cette démarche structurée en 5 étapes — diagnostic de cessibilité, travail sur l’image, optimisation des ratios, maîtrise du parcours juridique et sécurisation des hommes — permet d’augmenter significativement la valorisation finale et de piloter la cession au lieu de la subir.

La cession d’une entreprise est l’une des décisions les plus importantes de la vie d’un dirigeant. Pourtant, la majorité des cédants s’y préparent trop peu et trop tard — souvent parce qu’une opportunité s’est présentée, qu’une fatigue s’est installée, ou qu’un acheteur a frappé à la porte.

Le problème : à ce stade, il n’y a plus de temps pour préparer. Le dirigeant subit la transaction au lieu de la piloter. La valorisation en souffre. Les équipes sont fragilisées. Et la transmission, qui aurait pu être un aboutissement serein, devient une course contre la montre.

La réalité que nous observons au quotidien chez Co-OPÉ : les cédants qui obtiennent les meilleures valorisations et les transmissions les plus fluides sont ceux qui ont commencé à se préparer 2 ans avant. Voici les 5 étapes que nous appliquons avec eux.

Pourquoi 2 ans ? Le temps incompressible de la préparation

Deux ans, ce n’est pas arbitraire. C’est le délai minimum pour :

  • Identifier et corriger les faiblesses structurelles de l’entreprise avant qu’un acheteur ne les détecte à votre place
  • Mettre en œuvre les actions d’optimisation financière dont les effets se lisent sur 2 à 3 exercices comptables
  • Soigner l’image et l’organisation de l’entreprise, qui prennent du temps à se consolider
  • Sécuriser les équipes et les partenaires stratégiques avant la mise en vente
  • Apprendre le parcours de cession pour négocier depuis une position de force
💡 À retenir

Un acheteur professionnel ou son conseil (avocat, banquier) passera votre entreprise au crible avant de faire une offre. Tout ce qu’il découvrira — dépendance au dirigeant, concentration client excessive, documentation insuffisante — se traduira par une décote sur le prix ou une rupture des négociations. Préparer à l’avance, c’est contrôler ce qu’il voit.

Étape 1 — Réaliser un diagnostic de cessibilité honnête

La première question à se poser n’est pas « Combien vaut mon entreprise ? » mais « Mon entreprise peut-elle se vendre sans moi ? »

C’est souvent la plus inconfortable. Et la plus nécessaire.

Ce que couvre le diagnostic

Un diagnostic de cessibilité complet analyse quatre dimensions :

  • La dépendance au dirigeant : les clients qui achètent à vous personnellement, les contrats à votre nom, les fournisseurs qui refuseront de travailler avec un nouveau dirigeant
  • La clarté des processus internes : un acheteur reprend une organisation — s’il n’y en a pas de formalisée, il achète du chaos
  • La lisibilité des comptes : charges personnelles intégrées, rémunérations à retraiter, dettes croisées à clarifier
  • La stabilité des équipes clés : ceux sans qui l’entreprise ne fonctionne pas le lendemain du closing
CRA, un accompagnement individuel à chaque étape plutôt qu’un simple guide générique

Le réseau Cédants et Repreneurs d’Affaires (CRA), partenaire de Bpifrance, propose aux dirigeants qui préparent leur transmission un accompagnement individuel par des mentors bénévoles ayant eux-mêmes vécu une cession ou une reprise d’entreprise, à chacune des étapes du processus : réflexion stratégique, préparation, valorisation, recherche de repreneur, négociation. Cette approche par les pairs répond à un besoin identifié par Bpifrance elle-même : au-delà des aspects techniques qu’un expert peut traiter, la transmission reste une décision profondément personnelle, pour laquelle l’expérience vécue d’un autre dirigeant apporte un repère qu’aucun document méthodologique ne peut remplacer. Ce cas illustre qu’anticiper sa transmission suppose aussi de s’entourer, suffisamment tôt, de personnes qui sont déjà passées par là.

Étape 2 — Travailler l’image avant de parler de prix

Un repreneur n’achète pas ce que vous êtes aujourd’hui. Il achète ce que l’entreprise sera demain, sous sa direction. Sa décision d’achat — et le prix qu’il propose — dépend de la confiance que votre entreprise lui inspire.

L’image externe

Votre site internet, votre réputation en ligne, vos avis clients, votre présence sur les réseaux professionnels. Un acheteur sérieux Google votre entreprise avant de vous appeler. Ce qu’il trouve conditionne ses premières impressions — et sa première offre.

L’image interne

L’organisation, la documentation des processus, la clarté des fiches de poste, la qualité du reporting de gestion. Une entreprise bien organisée rassure le banquier du repreneur autant que le repreneur lui-même. Elle rend l’audit d’acquisition rapide et sans mauvaises surprises.

✓ Actions concrètes à mettre en œuvre
  • Mettre à jour le site web et les supports de présentation de l’entreprise
  • Documenter les processus opérationnels clés (production, commercial, administratif)
  • Clarifier l’organigramme et les responsabilités réelles de chacun
  • Mettre en place un tableau de bord de gestion mensuel lisible par un tiers

Étape 3 — Maîtriser les ratios et maximiser la valorisation

La valorisation d’une PME repose sur son EBITDA retraité, multiplié par un coefficient qui dépend de la qualité perçue de l’entreprise — sa visibilité sur les revenus futurs, la solidité de l’équipe, la récurrence des contrats.

Sur ce coefficient, vous pouvez agir. À condition de commencer assez tôt pour que les effets apparaissent sur plusieurs exercices.

Nettoyer les comptes
Identifier et retraiter les charges personnelles, les dépenses exceptionnelles ou non récurrentes qui pèsent sur le résultat apparent. L’EBITDA retraité est la base de toute valorisation.
Montrer de la récurrence
Allonger la durée des contrats clients, contractualiser les relations informelles, créer des abonnements ou des engagements pluriannuels. La visibilité du CA futur est un facteur de valorisation majeur.
Réduire la concentration
Si un seul client représente plus de 30 % du CA, c’est un signal d’alarme pour tout acheteur. Deux ans permettent de diversifier et de rééquilibrer le portefeuille.
Renforcer l’équipe de direction
Montrer que l’entreprise tourne sans le dirigeant. Un N-1 capable de porter l’entreprise pendant 6 mois post-cession est un argument de valorisation puissant.

📊 Impact chiffré

Selon notre expérience, une entreprise qui corrige deux ou trois de ces leviers en amont obtient un multiple de valorisation supérieur de 0,5 à 1 point par rapport à une entreprise comparable non préparée. Sur un EBITDA de 300 K€ et un multiple de base de 4×, cela représente 150 à 300 K€ de plus-value supplémentaire.

Étape 4 — Préparer la documentation et connaître le parcours de cession

La transmission génère une quantité de documents que peu de cédants anticipent. Ne pas les connaître à l’avance, c’est aborder chaque étape en réagissant plutôt qu’en anticipant.

Les grandes étapes du parcours

  • Le mémorandum de présentation — votre « book » de cession, premier document remis à un acheteur potentiel
  • La lettre d’intention (LOI) — premier engagement non contraignant de l’acheteur sur le prix et les conditions
  • L’audit d’acquisition (due diligence) — examen complet de l’entreprise par les conseils de l’acheteur
  • La garantie d’actif et de passif (GAP) — le document sur lequel les cédants font le plus souvent des concessions irréfléchies
  • Le protocole de cession et l’acte de vente — les documents définitifs
💡 Le piège de la GAP

La garantie d’actif et de passif est souvent sous-estimée par les cédants pressés d’en finir. Elle peut engager votre responsabilité plusieurs années après la vente. Les cédants qui n’ont pas été conseillés à l’avance sur ce point signent des garanties trop larges, trop longues, ou sans plafond suffisant. Connaître ce mécanisme 12 mois avant la vente vous permet de le négocier depuis une position éclairée.

Cas pratique : La due diligence préparée

Situation : Une cédante dans le secteur des services à la personne (22 salariés, 1,4 M€ de CA) avait anticipé la phase de due diligence en constituant 18 mois avant la cession une « data room » virtuelle complète : contrats clients, baux, fiches de paie, déclarations fiscales, procès-verbaux d’assemblée, liste des contentieux en cours.

Résultat : L’audit des conseils de l’acheteur a duré 3 semaines au lieu des 6 à 8 semaines habituelles. Aucune demande de réduction de prix sur des éléments découverts pendant l’audit. La cession a été finalisée dans les délais initialement prévus.

Étape 5 — Sécuriser collaborateurs et partenaires avant la vente

C’est l’étape la plus humaine. Et souvent la plus négligée.

Vos collaborateurs clés sont une partie intégrante de la valeur que vous transmettez. Si les deux ou trois personnes essentielles à votre entreprise quittent le navire au moment de la vente — ou à l’annonce de celle-ci — la valeur s’évapore avec eux. Tout acheteur le sait. Et il en tient compte dans son offre.

Collaborateurs clés

Identifiez les personnes sans qui l’entreprise ne fonctionnerait pas normalement pendant 6 mois. Mettez en place des dispositifs de rétention adaptés : primes différées, intéressement lié au maintien post-cession, packages d’incentive. Ces dispositifs doivent être en place avant la mise en vente — pas négociés dans l’urgence au moment du closing.

Partenaires stratégiques

Fournisseurs exclusifs, distributeurs, partenaires commerciaux dont les contrats comportent des clauses de changement de contrôle — identifiez-les et sécurisez les relations en amont. Un partenaire stratégique qui découvre la vente de votre entreprise avant d’en avoir été informé ne sera pas votre meilleur ambassadeur auprès du repreneur.

✓ Plan d’action en 3 points
  • Cartographier les personnes et contrats critiques (ceux qui peuvent remettre en cause la transaction)
  • Mettre en place des clauses de rétention ou des packages d’intéressement pour les collaborateurs clés
  • Sécuriser contractuellement les relations partenaires — vérifier les clauses de changement de contrôle

Récapitulatif : Le plan de route sur 24 mois

# Étape Horizon Levier principal
1 Diagnostic de cessibilité Dès maintenant Réduire la dépendance au dirigeant
2 Travailler l’image 18-24 mois avant Image externe + organisation interne
3 Optimiser les ratios 12-18 mois avant Comptes, contrats, équipe de direction
4 Maîtriser le parcours 6-12 mois avant Documentation + négociation éclairée
5 Sécuriser l’humain Avant la mise en vente Collaborateurs clés + partenaires

3 idées reçues qui coûtent cher aux cédants

❌ « Mon expert-comptable s’occupera de tout. » Votre expert-comptable est indispensable — mais il optimise votre passé fiscal, pas votre attractivité pour un acheteur. La préparation à la transmission est un métier à part entière qui combine stratégie, RH, juridique et communication. Ne confondez pas les rôles.
❌ « Mon entreprise est rentable, je trouverai un acheteur rapidement. » La rentabilité est nécessaire, pas suffisante. Un acheteur achète aussi une équipe, une organisation, une visibilité sur le futur. Une entreprise rentable mais désorganisée, trop dépendante du dirigeant ou avec un risque de concentration client se vend mal — ou avec une décote significative.
❌ « Parler de transmission à mes équipes les ferait fuir. » C’est souvent l’inverse. Les équipes sentent quand quelque chose se prépare — et les rumeurs sont plus déstabilisantes que la réalité. Une communication maîtrisée et progressive auprès des collaborateurs clés renforce leur engagement et leur loyauté jusqu’au closing.

Questions fréquemment posées

Dois-je faire appel à un conseil extérieur ou puis-je me préparer seul ?

Vous pouvez engager vous-même beaucoup des actions décrites ici. Mais un regard extérieur est précieux : vous êtes trop proche pour voir ce qu’un acheteur verra. Un accompagnement de préparation n’est pas réservé aux grandes entreprises — c’est au contraire dans les PME que le retour sur investissement est le plus élevé.

Quel est le bon moment pour faire évaluer mon entreprise ?

Le plus tôt possible — même si vous n’avez pas l’intention de céder dans l’immédiat. Une première évaluation réalisée 2 à 3 ans avant la cession vous donne un point de départ et un référentiel pour négocier sans être dans le flou sur la valeur de ce que vous cédez.

Dois-je trouver l’acheteur moi-même ou passer par un intermédiaire ?

Les deux approches sont valables. La recherche directe peut être plus rapide et moins coûteuse. Le recours à un intermédiaire spécialisé élargit le périmètre des acheteurs potentiels et sécurise le processus. Dans tous les cas, une liste de profils d’acheteurs idéaux réfléchie en amont est un avantage décisif.

Comment gérer la confidentialité pendant la préparation ?

Pendant la phase de préparation, la confidentialité est totale. Au moment de la mise en vente, un NDA est signé avec chaque acheteur potentiel avant toute communication d’information sensible. Le cercle des personnes informées en interne reste réduit jusqu’à un stade avancé des négociations.

Que faire si une opportunité se présente avant que je sois prêt ?

Deux options : saisir l’opportunité en acceptant de négocier depuis une position moins favorable, ou demander un délai (un acheteur sérieux attendra 6 à 9 mois si le deal est attractif). C’est pour cette raison qu’il vaut mieux commencer la préparation sans attendre l’opportunité.

Conclusion

  • Commencez tôt : 2 ans minimum pour mettre en œuvre toutes les actions d’optimisation.
  • Commencez par le diagnostic : identifiez vos faiblesses avant qu’un acheteur ne le fasse à votre place.
  • Traitez l’humain en priorité : la valeur d’une PME, c’est souvent ses hommes. Sécurisez-les avant d’annoncer la vente.
  • Apprenez le parcours : connaître les étapes clés vous permet de négocier depuis une position de force.
  • Quelle est votre prochaine étape ? Faites réaliser un diagnostic de cessibilité — c’est le point de départ de toute préparation sérieuse.

Dans ce cocon : tous les articles sur la cession et la transmission d’entreprise

Les 7 erreurs de due diligence qui font capoter une reprise

Valoriser financièrement sa PME avant une cession
Accompagner les salariés pendant une cession d’entreprise

Transmettre votre PME industrielle : pourquoi s’y prendre 3 ans avant
Reprendre une PME industrielle : les 100 premiers jours
Ce qui disparaît quand vos anciens partent à la retraite
Quand le chiffre d’affaires baisse, la rentabilité s’effondre plus vite
Votre PME grandit vite : est-ce que votre organisation suit ?

Explorer les autres cocons du blog

Communication et Posture Managériale : le Guide Complet
Animation et Performance d’Équipe : le Guide Complet
Sécuriser l’avenir : Comment bâtir une Résilience de l’entreprise durable en 4 étapes
Développement Personnel du Dirigeant : le Guide Complet
L’Organisation Apprenante : Clé de Résilience et de Performance Durable
Performance Opérationnelle en PME Industrielle : le Guide Complet

Ce que fait Co-Opé sur ce type de mission

Chez Co-Opé, l’accompagnement sur la transmission d’entreprise mobilise principalement David Ferraris pour les volets financiers et stratégiques, avec l’appui de Nadine Barrat sur les volets organisation et transmission des compétences clés.


Co-OPÉ — Cabinet conseil & organisme de formation — Isère & Ain — contact@co-ope.fr

Transmettre votre PME industrielle : pourquoi il faut s’y prendre 3 ans avant

CONSEIL · TRANSMISSION D’ENTREPRISE | Transmission · Cession · Organisation · RH · Posture dirigeant

Transmission d'une PME industrielle

📌 TLDR

550 000 dirigeants de PME partiront à la retraite dans les 10 prochaines années. La majorité attendront trop longtemps pour préparer leur cession. Résultat : une valorisation sous-optimale, des conditions subies, et parfois une entreprise qui ne trouve pas preneur. Voici ce qui fait vraiment la différence.

Le conseil qui peut vous coûter cher

Vous avez consacré 20 ou 30 ans à construire votre PME industrielle. Vous commencez à penser à la transmettre. Et votre expert-comptable vous dit d’attendre encore un peu pour que les résultats soient meilleurs.

C’est un conseil qui peut vous coûter cher. Pas parce que les résultats ne comptent pas — mais parce que la valeur d’une PME industrielle pour un repreneur ne se résume pas à ses derniers bilans.

Ce qu’un repreneur regarde vraiment

Au-delà de l’EBITDA, un repreneur sérieux évalue quatre dimensions que la plupart des cédants n’ont pas préparées :

  • La dépendance au dirigeant : si l’entreprise ne peut pas tourner sans vous deux semaines, sa valeur réelle est inférieure à ce que les chiffres indiquent.
  • La qualité des équipes en place : un management intermédiaire solide est un actif considérable — et rare.
  • La lisibilité des process : des procédures documentées et des indicateurs clairs permettent à un repreneur de comprendre vite comment l’entreprise fonctionne.
  • La diversification client : un client à 40 % du CA est un risque que tout repreneur valorisera à la baisse.
📊 Données clés

550 000 entreprises françaises à transmettre dans les 10 prochaines années (source : ministère des PME, plan Objectif Reprises, avril 2026).

2 à 3 ans de préparation sérieuse sont nécessaires pour une transmission dans de bonnes conditions. La majorité des cédants attendent 6 mois.

Ce qui se travaille sur 24 mois

La réduction de la dépendance opérationnelle

C’est le chantier le plus long — et le plus impactant sur la valorisation. Déléguer progressivement les décisions, monter en responsabilité les managers clés, documenter les process critiques. Ça ne se fait pas en six mois.

La structuration financière et comptable

Une comptabilité analytique propre, des charges professionnelles clairement séparées, des indicateurs de pilotage lisibles — autant d’éléments qui génèrent de la confiance chez un repreneur. Et qui s’améliorent sur la durée, pas en urgence.

La sécurisation commerciale

Réduire le poids du premier client. Développer de nouveaux contrats. Formaliser les relations clients pour qu’elles appartiennent à l’entreprise et pas au dirigeant. Là encore : un travail de fond, sur 12 à 18 mois minimum.

La préparation du dirigeant lui-même

La dimension la plus sous-estimée. Transmettre une PME industrielle, c’est transmettre 20 ou 30 ans de vie. Le dirigeant qui arrive sereinement à la signature est celui qui a eu le temps de se préparer — à déléguer, à construire un projet pour l’après, à parler à ses équipes avant que la rumeur ne le fasse.

Point de repère documenté : ce que Bpifrance Le Lab observe sur la transmission des PME familiales

Bpifrance Le Lab, une transmission familiale se prépare en réalité sur une décennie, pas sur quelques mois

Selon les travaux de Bpifrance Le Lab, la transmission d’une entreprise familiale prend en moyenne dix ans lorsqu’elle est correctement anticipée — un délai qui intègre les enjeux patrimoniaux, la gouvernance et la transmission du savoir-faire. Pourtant, 36 % des dirigeants français de plus de 70 ans et 47 % de ceux âgés de 60 à 69 ans n’ont toujours formalisé aucun plan de cession ou de succession. Autre donnée clé : 40 % des échecs de transmission d’entreprises familiales sont attribués à une gouvernance mal anticipée plutôt qu’à des difficultés financières ou commerciales. Ce cas illustre qu’anticiper une transmission trois ans à l’avance reste plus proche du minimum vital que de l’anticipation confortable, au regard de ce que documentent les données disponibles sur le sujet.

❌ Les 5 idées reçues qui coûtent cher

✗ « Mon expert-comptable s’en occupe » — il couvre le fiscal, pas l’organisation ni la posture.
✗ « Je vendrai quand je serai prêt » — « prêt » ne vient pas tout seul. La préparation se décide.
✗ « La valeur c’est le CA et l’EBITDA » — la dépendance au dirigeant, les équipes, les process comptent autant.
✗ « Je parlerai à mes équipes au dernier moment » — la rumeur arrive toujours avant vous.
✗ « Il me reste 5 ans, j’ai le temps » — 3 ans de préparation sérieuse commencent maintenant.
Cet article fait partie du cocon « Cession et transmission d’entreprise ». Pour une vue d’ensemble et accéder aux autres articles du cocon, consultez notre article pilier : Les 5 étapes clés pour préparer sa transmission 2 ans à l’avance.

Ce que fait Co-Opé sur ce type de mission

David Ferraris pilote la mission et prend en charge le diagnostic ante-cession, la structuration financière et le volet commercial. Stéphanie Lombardo accompagne le dirigeant sur sa posture de cédant et prépare sa communication avec les équipes et le futur repreneur. Johnny Keyre restructure l’organisation pour réduire la dépendance opérationnelle. Nadine Barrat monte en compétences les managers appelés à prendre plus de responsabilités.

La mission dure 18 à 36 mois. Nous proposons trois niveaux d’engagement selon l’horizon et l’état de départ : diagnostic seul, accompagnement partiel sur deux axes, ou mission complète.

Nous travaillons en coordination avec votre expert-comptable et votre avocat — nous ne nous substituons pas à eux. Nous couvrons ce qu’ils ne font pas : l’organisation, le facteur humain, la posture.


📚 Catalogue de formation

Reprendre une PME industrielle : ce qui se joue vraiment dans les 100 premiers jours

CONSEIL · REPRISE D’ENTREPRISE | Reprise · Transmission · Organisation · Management · Commercial

Reprise d'une PME industrielle

📌 TLDR

30 % des reprises de PME échouent dans les trois premières années — souvent pour des raisons que les audits financiers n’avaient pas détectées. Organisation, humain, commercial : les vrais enjeux post-signature d’une reprise industrielle, et comment les sécuriser.

Le vide post-signature

Vous avez signé. Le cédant est parti. Les équipes vous regardent. Les clients attendent de voir. Et vous réalisez que personne — ni votre banquier, ni votre avocat, ni votre expert-comptable — ne vous a vraiment préparé à ce qui vient maintenant.

C’est le vide post-signature. Le moment le plus déterminant d’une reprise industrielle. Et le moins accompagné.

Ce que les audits ne voient pas

Un bilan peut être excellent et cacher une entreprise fragile. Ce que les documents de cession ne montrent pas — et que nous découvrons toujours sur le terrain :

  • La dépendance au dirigeant : tout passe par lui, tout repose sur lui. Le jour où il part, ça vacille.
  • Les compétences non documentées : des savoir-faire critiques qui n’existent que dans les têtes de deux ou trois personnes.
  • La fidélité relationnelle des clients : certains achetaient au cédant, pas à l’entreprise.
  • Les tensions d’équipe latentes : gérées par la seule présence de l’ancien dirigeant, elles remontent dès qu’il n’est plus là.
📊 Données clés

30 % des reprises de PME échouent dans les 3 premières années. La cause principale : des risques humains et organisationnels non identifiés avant la signature.

60 % des reprises où le repreneur n’a pas préparé son discours équipes connaissent un départ de personne clé dans les 6 premiers mois.

Les 3 phases des 100 premiers jours

Jours 1 à 30 : la lune de miel — et ses pièges

Tout semble calme. Les équipes attendent. Les clients regardent. En réalité, les signaux faibles s’accumulent. Les personnes clés commencent à douter en silence. C’est le moment d’écouter — pas de changer.

Ce que nous conseillons : pas de décision organisationnelle majeure dans le premier mois. Des entretiens individuels avec chaque personne stratégique. Un message clair aux équipes sur le projet du repreneur.

Jours 30 à 60 : les premières décisions visibles

C’est le moment des premiers signaux que vous envoyez. Chaque décision sera décryptée par les équipes : est-ce que ce dirigeant comprend notre métier ? Est-ce qu’il respecte ce qui a été construit ? A-t-il un projet clair ?

La règle d’or : les premières décisions visibles doivent être perçues comme légitimes et bénéfiques — même si elles sont mineures. Elles construisent la crédibilité.

Jours 60 à 100 : le premier test réel

La relation avec le cédant s’estompe. Vous devez tenir seul. Les équipes ont maintenant une opinion sur vous. Les clients aussi. C’est là que la préparation paye — ou que son absence se révèle.

Point de repère documenté : ce que la recherche dit des 90 premiers jours d’une prise de fonction

Michael Watkins, une transition de direction réussie se joue avant le point d’équilibre, pas après

Le chercheur et consultant Michael Watkins a construit sa méthodologie des « 90 premiers jours » à partir d’entretiens avec des centaines de dirigeants ayant vécu des transitions de poste, réussies comme ratées. Son constat central : un dirigeant moyen vit environ 13,5 transitions majeures sur une carrière de 18 ans, soit une tous les 1,3 ans — pourtant, la plupart des organisations n’accompagnent pas structurellement ces transitions, laissant chaque dirigeant réinventer seul sa méthode. Le concept central de sa recherche est celui du « point d’équilibre » : le moment où l’organisation reprise a autant besoin du nouveau dirigeant que l’inverse — un point que la méthode vise explicitement à atteindre plus vite. Ce cas illustre qu’une reprise réussie ne se joue pas au terme des 100 premiers jours, mais dans la manière dont chacune de ces premières semaines est structurée.

5 questions à poser avant de signer — que personne ne pose

  • L’entreprise peut-elle fonctionner sans le cédant pendant 30 jours ?
  • Qui sont les 2 ou 3 personnes dont le départ mettrait l’activité en danger ?
  • Vos clients principaux seraient-ils aussi fidèles à l’entreprise qu’à l’ancien dirigeant ?
  • Votre comptabilité est-elle suffisamment analytique pour piloter sans le cédant ?
  • Avez-vous un plan détaillé pour les 100 premiers jours — pas seulement une stratégie à 3 ans ?

❌ Les 3 erreurs fatales du repreneur

✗ Vouloir tout changer trop vite : les 60 premiers jours sont des jours d’écoute, pas de changement.
✗ Ne pas préparer son discours équipes : une équipe surprise par la cession est une équipe qui doute.
✗ Se concentrer uniquement sur le financier et négliger les risques humains : toujours les premiers à se déclencher.
Cet article fait partie du cocon « Cession et transmission d’entreprise ». Pour une vue d’ensemble et accéder aux autres articles du cocon, consultez notre article pilier : Les 5 étapes clés pour préparer sa transmission 2 ans à l’avance.

Ce que fait Co-Opé sur ce type de mission

Nous intervenons dès avant la signature pour élargir l’audit aux dimensions humaines et organisationnelles. Puis pendant les 100 premiers jours pour sécuriser chaque axe critique.

David Ferraris pilote la mission et couvre le volet financier et commercial. Johnny Keyre prend en charge l’organisation et les process. Stéphanie Lombardo accompagne le repreneur sur sa posture de prise de fonction et son discours. Nadine Barrat sécurise les compétences critiques et accompagne les managers intermédiaires.

La mission dure 3 à 6 mois. Elle peut démarrer avant la signature. Et elle se termine toujours par un repreneur qui tient son entreprise — sans nous.


📚 Catalogue de formation

Votre PME industrielle grandit vite : est-ce que votre organisation suit ?

CONSEIL · PME INDUSTRIELLE | Croissance · Organisation · Management · Gestion

PME industrielle en croissance

📌 TLDR

Plus de 70 % des PME industrielles en forte croissance subissent une crise organisationnelle avant d’atteindre leur seuil de rentabilité cible. Structurer son organisation pendant la croissance n’est pas un luxe — c’est la condition pour que la croissance ne devienne pas un problème.

La réalité sur le terrain

Votre carnet de commandes est plein. Les clients signent. Le chiffre d’affaires monte. Et pourtant, quelque chose grince. Le directeur de production gère à la fois les plannings, les achats urgents et les recrutements. Les nouveaux embauchés sont lâchés dans le grand bain. La trésorerie se tend alors que tout va « bien ».

C’est le paradoxe classique de la croissance industrielle. Et si personne n’intervient à temps, ce qui devait être une réussite peut devenir une crise.

Pourquoi la croissance fragilise les PME industrielles

Quand une PME industrielle double son activité en 18 mois, son organisation n’a pas été conçue pour cette taille. Les process qui tenaient à 15 salariés ne tiennent plus à 35. Les rôles informels qui fonctionnaient grâce à la proximité deviennent des zones grises conflictuelles.

Ce que nous observons systématiquement sur le terrain :

  • Le dirigeant redevient opérationnel — il règle les urgences au lieu de piloter
  • Les managers de proximité sont promus sans être formés à leur nouveau rôle
  • Les recrutements s’enchaînent sans cadre d’intégration : turnover en hausse
  • La trésorerie se tend : le BFR croît plus vite que les encaissements
  • Aucun indicateur de pilotage adapté à la nouvelle taille n’existe encore
📊 Données clés

70 % des PME industrielles en forte croissance déclarent des difficultés organisationnelles avant d’atteindre leur objectif de rentabilité.

30 à 50 % de perte de productivité sur un poste clé mal intégré, pendant 6 à 18 mois.

Exemple documenté : Airbnb et les limites de la croissance non maîtrisée

Airbnb, quand l’expansion simultanée sur trop de marchés a forcé un retour en arrière assumé

Dans ses premières années de forte croissance, Airbnb a tenté d’ouvrir simultanément une cinquantaine de marchés à travers le monde, dispersant ses ressources internes au point de ne plus pouvoir soutenir correctement chacun d’entre eux. L’entreprise a fini par reconnaître ce point de bascule et par revenir à une stratégie plus disciplinée, limitant à une dizaine le nombre de marchés travaillés simultanément. La croissance a également mis sous tension l’infrastructure interne de reporting, initialement conçue pour une petite structure, devenue de plus en plus coûteuse à maintenir à mesure que le volume d’activité augmentait. Ce cas illustre qu’une croissance rapide non accompagnée d’un ajustement organisationnel délibéré se traduit non pas par plus de résultats, mais par une dilution des ressources et une dette organisationnelle qui finit par freiner l’entreprise elle-même.

Les 5 leviers pour structurer une PME industrielle en croissance

1. Cartographier les flux réels — pas l’organigramme théorique
L’organigramme dit ce que les gens sont censés faire. La cartographie des flux révèle ce qu’ils font vraiment. En croissance, les deux divergent massivement. C’est le point de départ de toute restructuration sérieuse.
2. Créer ou consolider le management intermédiaire
Le dirigeant ne peut pas tout décider à 35 salariés comme il le faisait à 15. Identifier les profils capables de prendre de la responsabilité — et les y préparer — est le chantier RH le plus impactant en phase de croissance.
3. Structurer les recrutements avant de recruter
Recruter en urgence coûte deux à quatre fois plus cher qu’un recrutement préparé. Définir le poste, préparer l’intégration, prévoir la montée en compétences : deux semaines supplémentaires en amont évitent six mois de désorganisation.
4. Passer à un pilotage financier prévisionnel
En croissance, le BFR explose. Piloter sa trésorerie sur le relevé bancaire, c’est conduire en regardant dans le rétroviseur. Un prévisionnel à 90 jours, mis à jour hebdomadairement, change radicalement la capacité du dirigeant à anticiper.
5. Mettre en place des indicateurs adaptés à la nouvelle taille
Les KPI qui suffisaient à 15 salariés ne donnent plus la bonne information à 35. Taux de service client, TRS atelier, délai moyen de recrutement, taux de turnover — autant d’indicateurs simples qui permettent de détecter les tensions avant qu’elles deviennent des crises.

❌ Les 3 erreurs classiques à éviter

✗ Recruter vite plutôt que bien : les départs coûtent plus cher que les délais de recrutement.
✗ Nommer manager le meilleur technicien sans le préparer à ce nouveau rôle.
✗ Croire que la croissance réglera les problèmes de fond : elle les amplifie toujours.
Cet article fait partie du cocon « Cession et transmission d’entreprise ». Pour une vue d’ensemble et accéder aux autres articles du cocon, consultez notre article pilier : Les 5 étapes clés pour préparer sa transmission 2 ans à l’avance.

Ce que fait Co-Opé sur ce type de mission

Nous intervenons simultanément sur les trois leviers qui font tenir une PME industrielle en croissance : la structure organisationnelle (Johnny Keyre, expert lean et organisation), les compétences des équipes (Nadine Barrat, AFEST et management), et le pilotage financier (David Ferraris, gestion et commercial). Stéphanie Lombardo accompagne le dirigeant sur sa posture et sa communication interne.

Pas en séquence. En parallèle — comme les enjeux l’exigent sur le terrain.

Notre intervention type dure 3 à 5 mois. Elle se termine toujours par un transfert : les outils et les réflexes que nous mettons en place, c’est vous et vos équipes qui les tenez ensuite, sans nous.


📚 Catalogue de formation